
No consumen, no invierten, no exportan
-- Volvamos a los actores de la Demanda Global, los internos, o más bien, aquellos que toman decisiones en el interior de nuestra geografía, que son los que deciden los gastos de consumo, todos, lo que comemos, el equipamiento del hogar, el turismo, etcétera, y los que invierten, los que alambran un campo, construyen un edificio para cualquier uso, los que compran un camión o un torno o un horno de panadería. Los primeros satisfacen una necesidad o un deseo que allí concluye y los segundos ejecutan una decisión que tendrá, básicamente, consecuencias futuras a la espera de una ganancia: recuperar lo invertido y sacar más que lo que me pagaría, por ejemplo, un Bono del Tesoro americano. Eso es el Consumo Privado, sea de un trabajador de La Matanza o de un turista holandés que se instala en Bariloche, y eso la Inversión, sea de un empresario argentino o de una multinacional instalada aquí o que ha decidido instalarse aquí. Por cierto, además, está el Consumo Público que es la suma de los bienes y servicios que compran todas las instituciones oficiales a nivel nacional, provincial y municipal. Muchos actores, muchos contextos y muchas decisiones. Están jugando en todo ello las expectativas sobre lo que pasará, los recursos disponibles, los ingresos reales y el crédito, los datos, como la tasa de interés, etcétera. Muchas variables que se registran, finalmente, en los componentes de la Demanda Global que nos cuentan lo que pasó. Lo que pasó es pasado, pero también es una mochila con la que caminamos el presente y avizoramos el futuro. Lo que puede aligerar o complicar el peso de la mochila, lo que puede generar la sensación de alivio o pesadumbre sobre el presente y lo que puede proyectar una mejora en la visión del futuro, finalmente, son las expectativas que son económicas y políticas. Dada la absoluta ausencia de consenso, en nuestra sociedad, acerca de cuál es el papel del Estado, el del comercio exterior, las reglas convenientes y las estructuras básicas, las expectativas políticas son de un peso extraordinario. La incertidumbre del futuro paraliza a todos. Si la expectativa es que sigue la "versión extrema del neoliberalismo económico estructural" que ejecuta Mauricio Macri, nadie invertirá una moneda en el área industrial urbana. Y seguramente habrá unos dólares de afuera, no muchos, para la minería y la energía eólica. Mucho de ello chino. Si la expectativa es la contraria, se abre un interrogante que, convengamos, nada bueno anuncia, si se imaginan que se repiten los últimos años de CFK se dará la profecía auto cumplida y en el proceso electoral podemos volver a vivir la disparada del dólar a un nuevo bombero que se suicida quemando los dólares que nos prestaron. Porque... plata, lo que se dice plata, no hay.
--- Veamos como hemos estado, para imaginar las expectativas. Primero sepamos que la culpa siempre es de otros. En el último trimestre de 2018, respecto del mismo período de 2017, la venta de electrodomésticos cayó 36 por ciento; el patentamiento de motos 51 por ciento y el de vehículos 42. Las ventas en shoppings bajaron 15 por ciento y 11 en supermercados. No consumen. En el último trimestre las importaciones de bienes de capital cayeron 33 por ciento en promedio mensual respecto del mismo período del año anterior. La construcción (ISAC) cayó 14 por ciento promedio mensual. No invierten. El promedio de exportaciones de los últimos tres años fue de 60 mil millones de dólares anuales; de 2013 a 2015 el promedio anual fue de 67 mil millones; y de 2010 a 2012 fue 77 mil millones de dólares anuales. ¿Cada vez exportamos menos? ¿Dónde está el motor interno? No en el consumo, no en la inversión. ¿Y el externo, el que mueve las exportaciones? ¿Ponemos barreras para no vender? Los enemigos declarados de las retenciones al sector primario, aún con un dólar neto competitivo para ellas y uno que le brinda competitividad a la industria, decidieron por motivos de contabilidad de almaceneros ponerle retenciones y quitarle la devolución de algunos impuestos a las exportaciones industriales. Para alquilar balcones. ¿Cuál es la suerte micro? Cada empresa sólo genera algunos consumidores, pero los que hacen el volumen de salida de la producción son "los otros". La empresa puede estar produciendo pero si los otros no consumen, la producción se acumulará hasta que los stocks sean infinanciables. La tasa de interés exorbitante que nos preside obliga a liquidar las existencias. Es la dinámica de la tasa disuasoria del egreso de dólares que ha logrado planchar la cotización del tipo de cambio. Esa dinámica obliga, finalmente, a dejar de pagar al Estado (la recaudación bajo el 7 por ciento) y después a suspender el personal, y a dejar de contribuir a la seguridad social y luego despidos. Finalmente, la convocatoria o la quiebra. No es para todos. Pero con la mitad de la capacidad de producción ociosa anticipa la probable situación de muchos. Un punto adicional, en enero la recaudación aumentó 39 por ciento y los precios más de 45 por ciento.
Lo que vivimos no es la caída que describe una "L", pero sí el estancamiento que la línea horizontal de la "L" describe. No hay horizonte claro de cuándo volveremos al punto de partida. Y menos si nada hay a la vista que empuje o pueda empujar algunos de los tres componentes de la Demanda Global. Por otra parte, quienes nos conducen no tienen el objetivo de acelerar el retorno al punto de partida y no están dispuestos a usar instrumentos apropiados. Apuestan a que el mercado hará esa tarea toda vez que se produzcan los efectos "benéficos" de la recesión. La recuperación - dicen - será consecuencia de la salud financiera. Pero el mayor riesgo de la prolongación de la recesión o del estancamiento con inflación, es que suframos un estrés fiscal por caída de ingresos más veloz que la reducción de gastos. Que la recesión fiscal sea más rápida que la recesión antiinflacionaria. El FMI repetirá la condición del desembolso: "Sequen la plaza y aumenten la tasa". Lo que nos pasa son "daños colaterales" y ¿cuáles serían los beneficios centrales? "Aumenten la tasa" fue el del método recesivo para aplacar la inflación. No la aplacó. La recesión o el estancamiento no son un "error no deseado". Constituyen el método que pretende aplacar la inflación devoradora de los ingresos, y estabilizar el dólar como ancla de la inflación y de las expectativas que conduzcan al triunfo electoral. ¿Expectativas futuras contra consumo, inversión y exportaciones presentes? Nadie duda que a mediano y largo plazo esta política destruye acumulación productiva. La tasa de interés exorbitante no es sólo un problema de la coyuntura. En la práctica es la decisión de reducir el Producto Potencial: las máquinas sin uso no se amortizan, no se reponen, tienden a convertirse en obsoletas, e inversiones de ampliación de capacidad no hay y no hay razones para que las haya. La fuerza de trabajo "se desmoviliza" y el paro de larga duración disminuye la capacidad de trabajo futura en un contexto en el que más del 30 por ciento de las nuevas generaciones, por el largo estancamiento, sufre las condiciones de formación en un escenario de carencias. Todo el Producto Potencial futuro tiene una carga negativa del presente y no existe señal alguna que permita imaginar la vigorosa reversión de la tendencia. Lo suficientemente vigorosa como para superar una década de estancamiento en el PBI. En el ejemplo empresario inicial, la convocatoria o la quiebra, finalmente, pondrá a la empresa fuera del mercado: el mismo "mercado" que la obligó, en cualquier caso, a la ruptura de la cadena de pagos y a la desorganización de su capital: a la venta del torno como hierro viejo para pagar la deuda laboral. Siempre hay otro lado: otra manera de ver que las mismas cosas. ¿Cuál? Quien tiene liquidez excedente y juega a "la tasa" vive otra historia. Le gana a la inflación y tiene rendimientos en dólares que no se logran en ningún lugar del mundo. Los Bancos están de parabienes: son actividad subsidiada por la magnitud de la tasa que le paga el BCRA por la intermediación de dinero entre los particulares y la autoridad monetaria. Para quienes están parados ahí, la "salud" de la política financiera es tal que se puede "bajar" la tasa y a la vez lograr que baje el dólar. El que está en tasa gana más en dólares porque el dólar baja. No hay demanda excedente de dólares. Los que tiran los propios al mercado huyen de la picadora de carne de la tasa de interés. ¿Los que acumulan pesos, confían en la moneda local, o lo hacen a la espera de la largada para lanzarse al mercado cambiario? La "salud financiera" significa que baja el dólar. Todo ocurre en 30 manzanas de Puerto Madero al Obelisco. Para los que disfrutan de la salud financiera entienden que ese marco reducido y electrónico de 30 manzanas es todo el territorio nacional. Lo que está afuera son otros mundos. Cosas versus datos. Frente a la tasa de interés, que el BCRA alienta, están los felices banqueros y consultores que celebran la salud de la política financiera. Abogan por la sensatez y el éxito de la política económica. Repiten los gerundios: la tasa de interés está bajando, y el tipo de cambio está bajando. Es verdad. Pero no la tasa de inflación. Pero en el territorio productivo todo lo que tiene que subir baja y todo lo que tiene que bajar sube. Los que no están felices operan en el sector real.
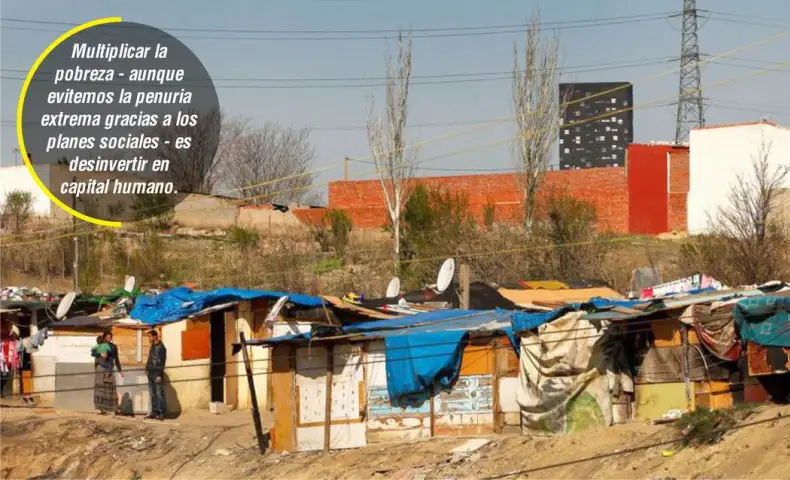
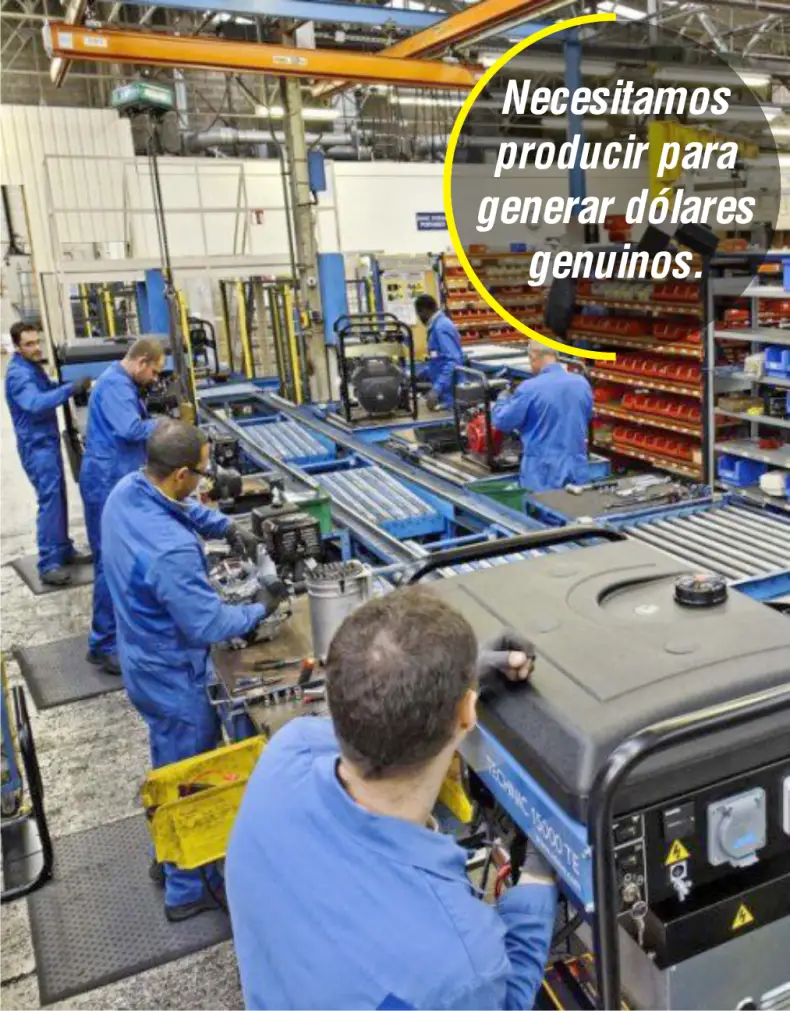
¿Si no podemos producir para vender adentro, podemos producir para exportar? El tipo de cambio neto para exportar - la cotización de la moneda menos los derechos de exportación (retenciones) menos los impuestos intraspasables en el precio de venta al exterior que no son reembolsados al exportador hacen nula o negativa la rentabilidad de las exportaciones según sea el impacto de un tipo de cambio más alto para importar insumos que el tipo de cambio que corresponde a las exportaciones a lo que hay que sumar los costos locales sometidos a alta inflación. En esas condiciones la empresa pierde el mercado externo. Y, como estamos hablando de bienes transables, las importaciones, que se hacen posibles por el tipo de cambio "no competitivo" para los exportadores pero muy competitivo para los importadores, ganan el mercado interno. La "doble Nelson" (tasa de interés exorbitante y tipo de cambio revaluado) aplicada por la política macro de los sobrevivientes del "mejor equipo de los últimos 50 años", para derrotar, en "un abrir y cerrar de ojos", a la tasa de inflación; y para canalizar adecuadamente la "lluvia de inversiones", con las que el mundo habría de celebrar la llegada de los cerebros del pensamiento fundante, acaba en el tercer año de gobierno, con las empresas urbanas usando solamente el 50 por ciento de la capacidad instalada, cifra similar a la de la crisis de 2002. Y cerró el año con un vigoroso crecimiento del porcentaje de personas viviendo debajo del nivel de la pobreza de ingresos; y dado que la población crece, con muchas mas personas sobreviviendo en esa condición y con muchos más menores de 14 años - más de la mitad de los de esa generación - sufriendo las carencias económicas, sociales, humanas que generan las condiciones vitales de la pobreza. Multiplicar la pobreza - aunque evitemos la penuria extrema gracias a los planes sociales - es desinvertir en capital humano. Un nuevo aporte a la reducción del Producto Potencial. No es todo, no son pocos los colegas de la profesión que celebran que la tasa de interés exorbitante está bajando, pero no dejó de ser exorbitante; y que la tasa de inflación podría bajar pero no lo está haciendo y sigue siendo extraordinaria; y que el tipo de cambio nos ofrece la paz cambiaria. Por cierto, también saben que los pesos, atraídos por la tasa de interés exorbitante, están a 30 días y en la puerta de salida dispuestos a levantar vuelo cuando, cualquiera sea la razón, la inquietud o el temor de la pérdida sean mayores que la codicia de la tasa. Lo que no saben es cuándo. Cuando ocurra la explicación será: "no fue la economía sino la política" y en parte tendrían razón. Tendrían porque ya empezaron los ruidos de una baja en la recaudación tributaria. El mes pasado cayó 7 por ciento, cuando aún las suspensiones no se convirtieron en despidos. Se está secando la fuente de la tributación que es el trabajo; y a medida que el trabajo no se crea y comienza a bajar, el Estado se convierte en un compensador que deja de recaudar y necesita gastar para mantener un mínimo de la paz social. Esta es la consecuencia de las políticas recesivas aplicadas para poner en orden la casa, después de haber dilapidado miles de millones de dólares para contener al dólar y haberse endeudado sin plan para pasar un rubicón que nos tiene empantanados a todos. El discurso del 10 de diciembre de 2019 comenzará hablando de la herencia recibida. Si es Mauricio, no dirá que es la propia, sino que la anterior era demasiado grande como para amortiguarla en 4 años. Y si es Cristina dirá que la de Mauricio ha sido tremenda y que ella no le dejó tantos problemas como los que ella recibiría ahora. Los dos tendrán razón. Pero ninguno de los dos será solución: en su naturaleza está el origen de nuestros problemas de los últimos años. Ambos comparten negar la realidad, negar la voz y el pensamiento diferente, negar la necesidad de un acuerdo con los otros, sin los que, en definitiva, no somos nosotros. Y además desaprensión por la acumulación productiva con dilapidación de stocks o aumento de deudas. Es lo que han hecho y lo que volverían a hacer los dos candidatos con más potencial de votos. No es lo que necesitamos. Necesitamos producir para generar dólares genuinos sea exportando más de lo que ya producimos, sea sustituyendo exportaciones primarias por otras de mayor valor agregado, sea sustituyendo importaciones manufactureras que estamos en condiciones de producir no bien la macro brinde las condiciones y un programa estructural de desarrollo las ponga en marcha. Eso implica una apuesta colectiva que permita llevar la tasa de inversión al 30 por ciento del PBI. Sin esa tasa no lograremos romper el proceso decadente que nos consume las expectativas. No será fácil ponernos de acuerdo en eso. Pero sin eso no será fácil el futuro. No hay otras opciones. ¿Cómo generamos ese Consenso? Ese es el problema político de esta generación.