
Se puede
La tasa de riesgo país, que mide la intensidad de la desconfianza en la capacidad de cumplir los compromisos financieros de una economía ha alcanzado para Argentina, en estos días, niveles sencillamente inimaginables para un gobierno como el actual, acogido por el FMI como niña bonita y celoso cumplidor de sus condicionalidades. Y que, además, ha centrado su fuente de prestigio en lo que dicen en el exterior. Peor, imposible. "Más desconfianza: el riesgo país llegó a 761 puntos, el más alto en tres meses". Así tituló La Nación, periodismo de oficialismo puro, el día sábado, y luego aclaró: "La recesión local y la incertidumbre global afectan al país". Sube la desconfianza externa como consecuencia de la recesión provocada por una política caníbal para la economía nacional que procura la confianza externa. Está claro que viajan en la dirección contraria sin saberlo. Dicho esto, el Gobierno cumple a rajatabla la aplicación de esas condiciones, aunque la intensidad con que lo hace lleve a la mutilación de las posibilidades de ponernos en marcha y aumentar la desconfianza externa, lo que no es un problema para el FMI pero sí es el problema cotidiano para los argentinos.
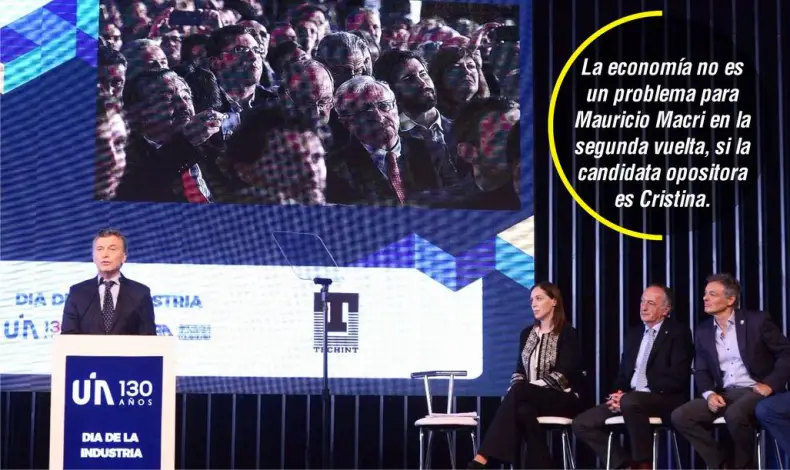
Pero tengamos en cuenta que, según las últimas encuestas, la economía no es un problema para Mauricio Macri en la segunda vuelta electoral si es que la candidatura opositora es la de Cristina. Ella en primera vuelta no gana, pero en segunda pierde, aunque esté enfrentando como candidato al mariscal de la derrota económica Mauricio Macri. En el cómputo de odios gana CFK. Por eso el amoroso e irresponsable cultivo de la grieta es la única herramienta de "política" de la que hace uso el Gobierno por prescripción escatológica de J. Durán Barba. Me explico. El avance de CFK agita el horror de los mercados financieros y sube la tasa de riesgo país por encima de lo que la propia recesión genera, espanta la confianza y se cae la inversión. La economía empeora con la sola posibilidad de que CFK retorne. Pero esta es la paradoja Dujovne, en la medida que CFK avanza, cunde el pánico. La economía empeora sí, pero la imagen futura de Mauricio mejora por contraste ante el terror que genera el retorno. Es que, en las condiciones que el PRO ha generado para la economía, una presidencia de CFK o de algo parecido, sería condenarnos a un riesgo mayor de brutal desorganización de lo que resta de la economía. La sola presencia de Cristina Elisabet y cualquiera sea el elenco que la acompañe, garantiza mayores condiciones de fuga de la que ya hay, crisis bancaria, default desordenado, más mala praxis de la administración de la economía que no será otra cosa que una supuesta heterodoxia en una versión absolutamente berreta.
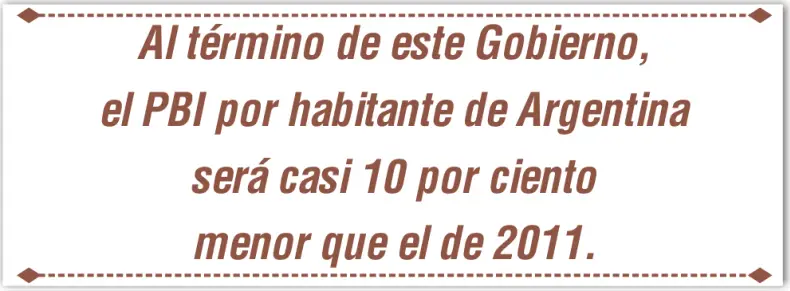
Que el presente es malo y tiene como responsables a los que gobiernan, no hay duda. Pero el retorno de CFK - que gestó las condiciones para que este panorama nefasto sea una posibilidad - agravaría lo que tenemos, de una manera difícilmente remontable. No es por el discurso. Que siendo productivista es sencillo compartir. Sino por las consecuencias de la memoria de su paso por el poder. No olvidar que el discurso productivista, materializado en mala praxis, sembró lo que el PRO cosechó y lo convirtió en un antídoto eficaz para cualquier forma de progreso. Dos líneas precisas, poco mencionadas, de la coincidencia de la cosecha en los hechos. Cristina ató la economía argentina a la dependencia de China en un voto implícito a la primarización y el endeudamiento (yenes); y ató la economía argentina a la política de subsidios, en lugar de ejecutar una política de empleo o trabajo productivo. Las dos cosas están relacionadas. Importamos industria china y subsidiamos a los proto trabajadores que quedan en manos de la asistencia social, entre otras razones, como consecuencia del déficit industrial externo al que China no es ajeno. Cristina lo empezó y es obvio que Mauricio lo continuó y lo multiplicó: más yenes y más importaciones. Gracias a los dos, Mauricio y Cristina, por esos acuerdos estratégicos y esta perversa solidaridad que le niega, en la práctica, la posibilidad de trabajo productivo a millones de argentinos. Aclaro, solidaridad porque les garantiza a los desocupados lo mínimo y perversa porque calma la conciencia y al hacerlo anula la dramaticidad de las transformaciones necesarias para crear trabajo. Lo cierto es que este presente de una política económica, que hace lo necesario para impedir ponernos en marcha, impide la condición necesaria, crecer para abandonar la pesadilla de tener un tercio de los habitantes debajo de la línea de pobreza y lo que es muchísimo peor, tener a la mitad de los jóvenes del país en condiciones de vida a un paso de la marginalidad. Todo puede ser peor a futuro si la inercia irresponsable continúa. Es una necesidad imperiosa poner en marcha un país que todo hace prever que, al término de este gobierno, su PBI por habitante será casi 10 por ciento menor que el de 2011. Este es el resultado de una economía que hace diez años que no crece en términos de productividad por habitante, y que hace diez años que está sometida a un proceso inflacionario de condiciones que sólo muy pocos países han atravesado. Justamente este Gobierno muchas veces ha mencionado que su objetivo, la manera en que la sociedad debía medirlo, era lograr la baja de la pobreza y resolver la inflación que, para el Presidente, era una verdadera pavada.
La economía, cuando llegó el PRO, tenía estos niveles de pobreza, de inflación y estancamiento estructural. Es cierto. Pero en tres años los que gobiernan profundizaron todo y no resolvieron absolutamente nada. En este sentido hablar de inutilidad no es una exageración. Llevaron la deuda externa del Estado nacional a 148 mil millones de dólares que equivalen al 41 por ciento del PBI y han construido la gigantesca desconfianza que representan los números del riesgo país. Es una desconfianza que deriva de los que, como veremos, son los problemas que este gobierno (y por cierto los anteriores) consideran que se arreglan solos o que el mercado los resolverá. En consecuencia no han hecho absolutamente nada para resolverlos. El PRO al igual que los K partieron de un pésimo diagnóstico y a pesar de declarar objetivos diferentes, llevaron a la economía por el mismo sendero, estancamiento, inflación, no creación de trabajo productivo, crisis externa y crisis fiscal. "Por los frutos los reconoceréis". Mismo fruto mismo árbol aunque la forma sea diferente. Puede sonar muy duro. Pero las lágrimas presidenciales, que se han puesto de moda,le nublan la vista, la razón y el entendimiento.
Es que mientras la absoluta mayoría de la sociedad sabe y siente, que las cosas van de mal en peor, confirmando lo que realmente perciben en el exterior según la tasa de interés, el Gobierno insiste en sostener su política y en afirmar que consulta la mayoría de la opinión pública. La confusión del oficialismo surge de que es cierto que una parte de la sociedad asume estos males como no sólo inevitables sino, en clave ideológica, como sanadores y que otra parte cree que este flagelo es el precio a pagar para liberarse del retorno de CFK. Juntas suman un cuarto o un tercio del electorado. Suficiente para la segunda vuelta. Ticket garantizado si no surgen otros candidatos. Pero la prueba de la fragilidad de esta percepción es que las encuestas dicen que si llegaran a segunda vuelta, más de uno de los posibles candidatos de oposición lo derrotarían a Mauricio. El problema de este escenario es que mientras Cristina esté en posición de largada, ningún candidato conocido puede llegar a la segunda vuelta. Este dilema se podría llamar "la razón de Durán Barba o la razón de agitar la grieta". Un egoísmo enfermo de corto, mediano y largo plazo. De corto porque alentar a CFK y desdibujar alternativas, como la hace el PRO, contribuye a empeorar la economía de todos los días; de mediano, porque es agitar la bandera del default; y de largo plazo porque en el caso de ganar el PRO, Argentina está condenada a la profundización de la primarización y de la decadencia económica y social que ese proceso conlleva.
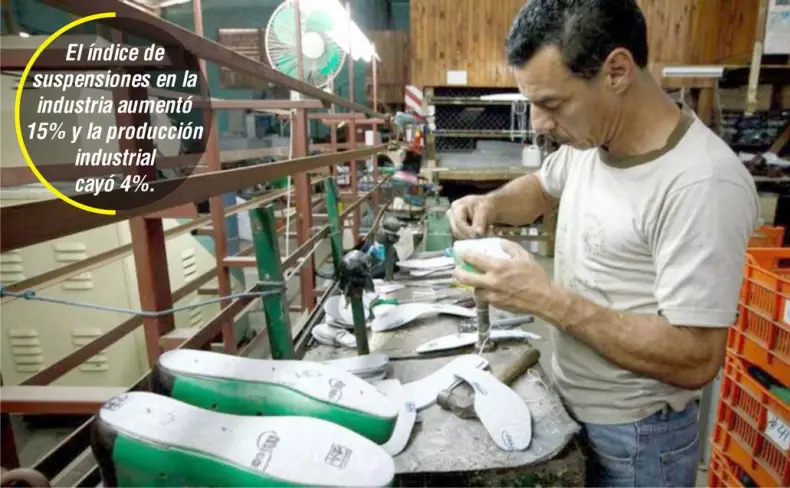
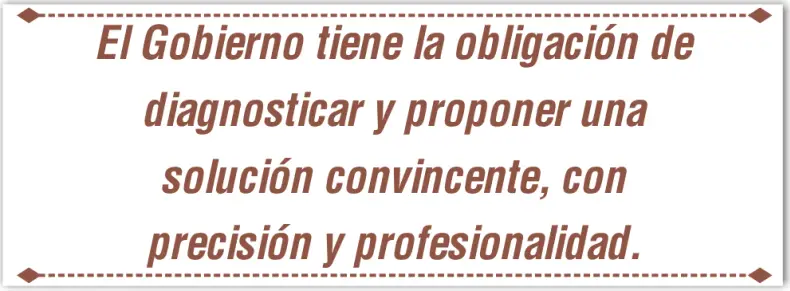
Y ese egoísmo también cubre la alternativa: si CFK creciera y ganara, empeora la economía, se viene el default y sin duda la estrategia China, en caso de salvar el desmadre, profundiza la primarización y la decadencia. A esta altura lo que está claro es que ambas candidaturas, la falsa opción que ellas representan, son un mal absolutamente innecesario. Es difícil imaginar un gesto de grandeza en ninguno de los dos: los hemos visto caminar y podemos suponer, con poco margen de error, su marcha futura. Soberbia y codicia generan voluntad pero son vicios que corroen el bien común. Mientras tanto la tasa de inflación de noviembre superó los pronósticos de las consultoras y puso el ritmo de la inflación anualizada a la tasa anual de 46 por ciento. El 3,2 del mes pasado es una señal de alta inflación, con tasas de intervención monetaria que, acumuladas, rondan el 100 por ciento nominal y, para este mes, indican una tasa de más del 50 por ciento anual real. En ese marco el dólar no se escapa: un logro para los titulares de los diarios. Pero la economía se desploma. La tasa de desempleo de 9,6 por ciento que ha medido el INDEC empieza a ser de dudosa fiabilidad. Porque la preocupación social por el desempleo revela que, en el boca a boca, el temor al desempleo es un fantasma que ha logrado un potencial de probabilidad que no tenía hace pocos meses. Continúa creciendo el nivel de capacidad ociosa en la industria y cayendo el nivel de actividad. Los indicadores son francamente malos y sugieren malos trances. La excelente publicación "Tendencias" que dirige José Luis Blanco, nos informa que sus indicadores de ventas señalan en los diez primeros meses del año caídas del 7 por ciento en promedio, pero con desplome de tractores y cosechadoras, al campo no le va bien y no sólo por la sequía. El índice de suspensiones en la industria aumentó siempre comparando 10 meses de 2017 y 2018 15 por ciento y la producción industrial cayó 4 por ciento, entre otros datos. Es evidente que con datos y actualizaciones parciales, hacer el inventario de los problemas que atraviesa la economía, al acercarse el último año de este gobierno y al tener por delante un proceso electoral, es imprescindible. El gobierno tiene la obligación de diagnosticar y proponer una solución convincente, con precisión y profesionalidad. Ahora el elenco gobernante se ha dedicado a las metáforas climáticas para comunicar que hay problemas; y en lugar de procurar soluciones propone "confianza" que es el mantra de su aparición en la vida política del país. No la logra. Para un correcto análisis de los problemas razonablemente identificados se investigan las causas o problemas asociados y se abordan las conexiones sistémicas de los mismos. El PRO cuando lo hace reduce el número de problemas y los pocos que identifica los trata como cuestiones aisladas sin repercusiones sistémicas. Al igual que JA Martínez de Hoz y Domingo Cavallo, el PRO se concentra en un solo objetivo que considera alfa y omega de todos los males, sin referir las consecuencias sobre las demás variables económicas de los avances sobre ese sólo objetivo y sin considerar las variables que afectan o provocan "el problema". Más allá del fracaso y las consecuencias no deseadas de esos programas, no cabe duda que si se tratara de fútbol, el equipo se destaca en goles en contra. En los tres años M se han agravado todos los problemas económicos heredados de la gestión K. Problemas que fueron inmensos y doblemente graves porque se produjeron en un escenario en el que todas las constelaciones, internas y externas, estaban a favor. El período K desde el primer día fue, además de los fracasos acumulados, un período de oportunidades y por lo tanto uno de pérdida de oportunidades, lo que los K ocultan con astucia.
La afirmación merece un párrafo adicional. Los términos del intercambio favorables, con incremento de actividad en los países que demandan nuestras commodities, conformó uno de los pocos "motores activos" de los que ha dispuesto la Argentina. Una de nuestras cuestiones cruciales es la de carencia de "motores activos". Ejemplo, Alemania es un sostenido motor de la economía europea como China para toda su área geográfica de influencia. Las razones por las que Alemania y China son "motores activos" son distintas, pero no sus consecuencias sobre las economías empujadas: crecen y tienen un horizonte largo. Nuestra Argentina alguna vez imaginó en Brasil a un motor sea por su dimensión de mercado, que atraía inversiones destinadas a aprovechar el arancel cero MERCOSUR, o sea por sus políticas activas que en materia industrial impulsaban el desarrollo interno. Ese motor no funcionó. La paradoja argentina es que las economías que hemos identificado como "motores activos", propios o ajenos, en términos netos "no nos empujan" ya que nuestro balance comercial es por largos años negativo con los que hemos citado como países motores. El llamado "viento de cola", más otras circunstancias internas, forjaron por la excedencia extraordinaria de fondos externos y fiscales provocada una oportunidad de transformar el funcionamiento de nuestra economía. Pero esa oportunidad fue desaprovechada (¿ahogada en consumismo berreta?). La consecuencia fue una economía más primarizada y más monoproductora. Esa es una, no la única, de las cuentas negativas de la herencia K. El período M, que a esa herencia le sumó el sufrimiento de una distancia enorme con respecto al escenario que disfrutaron los períodos previos, hasta aquí, ha profundizado los problemas y reducido por lo tanto - el margen de oportunidades. La cuenta de servicios financieros externos explota por los intereses de la deuda. La situación presente es difícil; y la futura presenta una telaraña difícil de desenredar de manera controlada. Para graficar lo que sugiere el presente usemos letras a la moda.
La salida de esta recesión no será una "V" que justificaría decir "lo peor ya pasó", o una U que justificaría decir "hay algunos brotes verdes", sino una "L" que quiere decir que el desierto es largo, la cantidad de horas bajo el sol queman y - naturalmente - uno se acostumbra. Y el futuro inmediato? Ese tiene, en las tasas financieras, forma de "U" invertida. Traducción: la "U" invertida expresa el rendimiento de los Bonos Argentinos nominados en dólares. La tasa sube (el riesgo o el miedo) a partir del agotamiento del stock disponible de crédito del FMI. La tasa alcanza su máximo para los bonos que duran 5 años (10,5 por ciento) y caen a largo plazo, pero nunca debajo de 9 por ciento.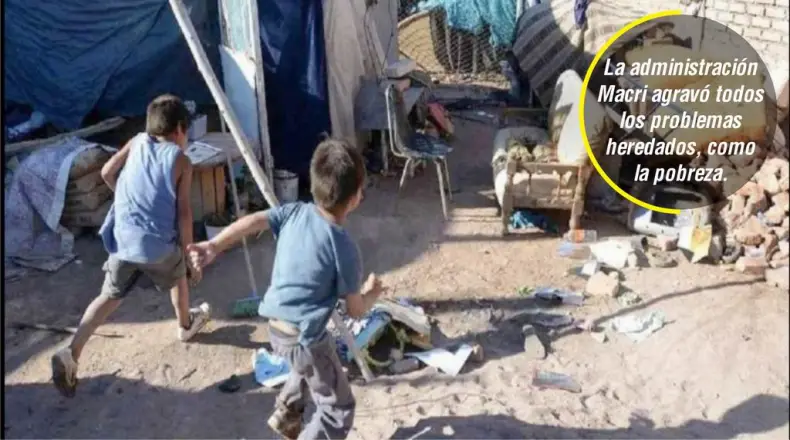
El futuro mirado por los financistas expresa, primero, la economía argentina adolece de poca capacidad de pago; segundo, esa capacidad de pago es hoy mayor que la que se supone del próximo gobierno y tercero, las cosas mejoran después, pero no mucho. Ellos dicen hay luz pero lejos, no se ve. Un país sin crédito a tasas normales, pagables, convenientes. Las tasas normales, pagables, convenientes tienen una condición necesaria aunque no suficiente que es que esa tasa debe ser igual o menor que la tasa de crecimiento de mediano plazo de la economía. Por ahora nadie imagina una economía creciendo a mediano plazo al 9 por ciento y por lo tanto nadie imagina la reducción del riesgo país. Es cierto hay otra noticia dando vuelta. Y es la que surge del potencial de Vaca Muerta. Dadas ciertas condiciones y generando una enorme cantidad de inversiones directas y de infraestructura, es probable que Vaca Muerta provea una inmensa masa de recursos que se convertirían en dólares, contantes y sonantes, que permitirían crecer y mejorar el balance externo. Dos aclaraciones: la primera, Paolo Roca en la reunión de AEA dedicada a la energía dijo que Vaca Muerta es posible sólo a 7,50 dólares el MBTU y que la industria es posible sólo a 3 dólares el MBTU. El hombre está de los dos lados. Y ese bache, de existir, sugiere, de no mediar otras condiciones u otra estrategia, que Vaca Muerta sólo es posible con un subsidio tan paradojal que cuando aumente la producción aumentará el déficit fiscal. La segunda aclaración es que "crecer", que es muy bueno y necesario, no es lo mismo que desarrollarse que es la demanda central de una sociedad que se ha subdesarrollado (desindustrialización, pobreza) aún en los años recientes en que el PBI crecía. Sin haber precisado "los problemas" sí hemos repasado algunos de los que están en la base de nuestras penurias. ¿Qué penurias? Veamos algunas mediciones insospechadas de "oposicionismo". La prestigiosa consultora Poliarquía prepara un "Barómetro de la Opinión Pública" que combina 15 indicadores. Ese barómetro en noviembre estaba en niveles mínimos lo que significa niveles altos de mal humor social y escepticismo acercándose, en términos de la Consultora, a la zona de "crisis".
Cada lector deberá definir que es "crisis" para él. No es fácil, como no es fácil inventariar los problemas económicos que alimentan esos escenarios. Por ejemplo, la Confianza de los Consumidores, que mide Poliarquía, está en los niveles más bajos del gobierno Macri; y está por debajo de todas las mediciones posteriores a la gran crisis 2001/2002. La evaluación general del gobierno, que mide la misma empresa, tiene signos de mejora, pero la estratégica medición de la "capacidad del gobierno para mejorar la situación" muestra un declive importante. La síntesis es que la estimación del Índice de Optimismo Ciudadano se encuentra en mínimos históricos. ¿Cómo responde el gobierno a estas condiciones sociales dominantes? Dice, "las que tienen que ver con las quejas o las malas noticias, son consecuencia de una tormenta". Algo que, naturalmente, significa salirse del cuadro de la autoría. Y cuando se trata del futuro, la metáfora climática, tiene que ver con el tratamiento que siente que le han dispensado los líderes del G20. Un buen clima social de la política internacional que tratan de traducir, para el consumo popular, como que "ellos" dicen que estamos haciendo las cosas bien y que sigamos así. "Ellos" los líderes del G20 "saben" y su simpatía es un aval. Bueno, sin embargo para esos líderes no están dadas las condiciones para que la UE avance en el tratado de libre comercio y tampoco para ingresar a la OCDE y, menos, para atraer inversiones o para viabilizar la reversión del desequilibrio comercial... pero "van bien". Gracias. De plata ni hablar. Nada en el mensaje gubernamental puede ser considerado un aporte clarificador. Nadie se dedica a eso en el gobierno. Conscientes de no haber producido nada que se parezca a un Plan, a un Programa, a una Visión, acaban de anunciar que convocaran a los think tanks de los partidos que integran la coalición Cambiemos para diseñar una estrategia para el próximo período gubernamental o, al menos, para elaborar un discurso de campaña que acredite que se ha pensado en como salir de este berenjenal. Habrá que esperar que produzcan algo y le damos el crédito de la espera. La oposición, todas las oposiciones posibles, no han hecho gala de tener siquiera un planteo profundo que no sea el indagar la manera de bajar del escenario a los que están ahora arriba. La demanda social es que respondan (diagnostiquen y propongan) por lo menos a dos de los problemas centrales, ya los mencionaré, sin cuyo abordaje no habrá por largos años ni crecimiento y menos desarrollo. Ambos problemas, para ser abordados, requieren tener en claro que hay que reconstituir "la política" las ideas destinadas al bien común y "el poder" la capacidad del Estado para llevarlas a cabo.
Esos problemas son: la incapacidad de la estructura económica actual para generar excedente de dólares y la incapacidad de la estructura económica actual para crear el nivel de empleo productivo que permita erradicar los niveles de marginalidad y pobreza. La doble incapacidad. El déficit de dólares y el déficit de empleo, hijos de nuestra actual estructura productiva, son la madre de nuestras desgracias. La transformación necesaria pasa inevitablemente por una re industrialización capaz, tanto de rendimiento externo neto como de generación de empleo, con una estrategia demográfica de ocupación territorial. Eso sólo es posible, condición necesaria, con una política y poder capaz de funcionar como motor. Política y poder. Es decir reconstitución del sentido de la política a partir de los partidos y reconstitución del poder liberando al Estado del peso de los lobbies y las mafias que lo tienen, como mínimo, cercado. Sin eso nos espera un largo desierto sólo soportable con la voluntad de vivir en decadencia. Se puede estar peor. Por la pendiente en la que venimos hace 40 años, no hay duda. Pero justamente el haber tenido 40 años atrás, antes de la decadencia, períodos de crecimiento y desarrollo más que razonables, aunque tal vez con menos resultados que los posibles, nos habilita a pensar que se puede, claro que se puede, estar mejor. ¿Cómo? Un paso reciente dado por la CGT y algunos industriales, con la presencia de la Iglesia, que asumieron el compromiso de compartir un primer paso en dirección a un consenso, nos informa que es posible desandar el camino de la grieta y volver a poner la "producción" en el centro de la reflexión y de la acción. Por ese camino,a pesar de la pesadilla del presente y del futuro que nos ofrece lo que está instalado, se puede construir otra política y otro poder. Es decir, se puede.