
Adoxografía o elogio del pedal
Se eligieron algunas preguntas. La primera ¿cómo estamos hoy?; la segunda ¿cómo estaremos en 2019?; finalmente ¿y el futuro? Comienzo con una aclaración. A lo largo de la vida nos encontramos con "analistas optimistas", no me refiero a los hombres de acción. Ellos, en general, tienen un filtro para ver lo que llamamos el medio vaso lleno, que genera "optimismo" y oblitera el lado malo del vaso y su potencial de vaciamiento. El optimista firma el conforme y supone que el presente es fértil y genera "lo bueno". El fundamento son los datos del presente. Espera la cosecha, a la manera de Nicolás Dujovne, de los "brotes verdes", aunque aparezcan en el asfalto. El analista pesimista se focaliza en el medio vaso vacío y no les asigna capacidad de generación a los datos positivos del presente: los considera hilos sueltos. No forman una trama. Hay más para evitar que para cosechar, sobre todo si el terreno es infértil. El optimista no puede, no quiere, no se anima a tocar aquello que causa los datos "buenos" (no considera los daños colaterales). Predica la continuidad, sin tener en cuenta el vacío del vaso. El pesimista procura el cambio, la discontinuidad, la ruptura. En lugar de considerar que la causa de los datos buenos retiene el líquido del medio vaso lleno, el pesimista entiende que, aquello que causó los "datos buenos" es también la causa del vacío que -como todo vacío- angustia, y nos pone a merced de la "ley de gravedad". Y dice haber experimentado que cuando hay vacío, la caída es probable. Veamos lo que contestaron optimistas y pesimistas a las primeras preguntas: ¿Cómo estamos hoy? ¿Y en 2019?
Para los optimistas el presente nos dice que nos alejamos del default; que la inflación -después de este desastre de los últimos meses- comenzará a bajar y entre la cosecha (sin problemas climáticos) y la mejora de los salarios reales (inflación menor más negociaciones salariales), exportaciones y consumo, ofrecerán tracción y 2019 será escenario de la recuperación de la economía y la salida de la recesión, con un tipo de cambio estabilizado, como lo señala la caída del último mes. La buena noticia: el dólar bajando. Bien pueden decir "lo peor ya pasó" y está comenzando el éxito (inflación, confianza, crecimiento). Los pesimistas tienen otra mirada. Señalan que los instrumentos monetarios han generado y están generando problemas: ¿bomba de tiempo? Y si fuera así ¿no volveremos a la dolarización preventiva? Fuga, retorno del fantasma del default y continuidad del desplome de la actividad productiva urbana. Y hasta dudan del derrame urbano de la cosecha si esta no reporta rentabilidades suficientemente contundentes como para traducirse en impacto de demanda en el sistema. Los pesimistas no sólo reclaman cambios, sino la incorporación de más objetivos y más herramientas. ¿Y el futuro? Un gran consenso entre optimistas y pesimistas: no está pensado, no está acordado, no está soñado. Dicen que "hace falta una visión". La idea de dónde queremos ir y la redefinición de dónde podemos llegar. Y además acordarlo. Acordarlo con una suficiente masa crítica de la política para garantizar continuidad. Los optimistas lo consideran imposible y tal vez innecesario. Los pesimistas creen en ello.
La fuerza de la creencia. Los pesimistas del presente mutan en optimistas del futuro y viceversa. Pero, ¿dónde estamos? "Volvieron a bajar los salarios en agosto y caen las expectativas de contratación". "Pérsico y Tres Arroyos pidieron su concurso preventivo". "Las automotrices se quejan por las pérdidas y reclaman un bono". "Crece la preocupación en la industria del libro: creen que 2019 será peor". "El dólar se hundió 13% en octubre y convirtió al peso en la moneda más rentable del mundo en el mes".Titulares de un matutino alineado a la política económica del gobierno ¿Qué tal? "Estoy en Cambiemos, pero así no podemos seguir más. Estamos oprimiendo a la clase media y baja de nuestro país", Sergio Bordoni, Intendente de Tornquist. Los datos de la conflictividad laboral de octubre señalan una mayor tensión, despidos en el sector privado (2,8 mil trabajadores). Tuvieron un aumento de más del 400 por ciento anual (textil, calzado, transporte, comunicaciones, metalúrgica, construcción, alimentos, entre otros); las suspensiones fueron siete veces más y la tasa de aumento fue del doble de los despidos. Pero, a pesar de todo eso, el dólar se aproximó al extremo inferior de la tablita cambiaria indexada al tres por ciento mensual. Una bandada de dólares se está liquidando en la plaza siguiendo el llamado de la tasa de interés en pesos que supera, por mucho, a la tasa de inflación. El presente. Las expectativas. Según encuesta de la UTDT, la inflación a un año será 40 por ciento. En la confianza de los consumidores, la UTDT, señala una caída en picada desde hace un año. Se acerca de manera inquietante a los peores niveles del siglo XXI. Las estimaciones econométricas, el Índice Líder de la UTDT, nos dicen, con información de septiembre, que "se mantendrá la recesión de la actividad económica durante los próximos seis meses".
Habrá que pasar primavera y verano. En la naturaleza, como en la economía, es tiempo de "variabilidad climática o calor en invierno". En el otoño no hay brotes verdes; y en el Invierno, pocas horas de luz. La primavera de 2019 viene difícil. Las malas nuevas no son para todos. Esta caída de la actividad, presente y futura, tiene la contrapartida de maravillosos negocios financieros ¿Usted vio lo que ganan los bancos sin prestar? ¿Milagro? Gustavo Bazán, en el diario Clarín, nos dijo: "Quien vendió 1.000 dólares a $39,88 a fines de septiembre y los puso en Lecap al 58% anual en pesos (4,8% mensual) tiene ahora $ 41.170. Con el dólar a $36,98, puede comprar 1.127 dólares. Es decir que en un mes ganó 12,7% en dólares". Es un escándalo derivado de una política monetaria cuyo resultado es elogiado por sus autores sin culpa. Pero, además, es una mega imprudencia.
No hay que ser ni muy sabio ni muy viejo, para advertir que después del ‘carry trade‘ de venida, que tiene a la vez la magia de bajar la cotización del dólar y generar una renta financiera de corto plazo escandalosa pagada por el BCRA -que termina en emisión monetaria contra nada-vendrá el movimiento de salida de los dólares que entraron. Al pedal, le sucede, inexorablemente, la corrida en la dirección contraria. Para frenar la corrida, se acudirá al Fondo Monetario Internacional (FMI) por dinero y flexibilización del acuerdo. Otro no nos prestará: lo dice la tasa de riesgo país que no baja a pesar de estas ‘buenas noticias‘. Contradicciones gauchas, baja el dólar, se mantiene el riesgo país y se derrumba la economía real. El presente. Deberían bajan las importaciones, pero si no aumentan drásticamente las exportaciones ¿cómo constituir un saldo positivo como garantía autónoma? El tipo de cambio real en declive (nominal, menos inflación, menos eliminación de reembolso de impuestos, menos retenciones) desalienta las exportaciones. ¿Cómo acumularemos dólares genuinos para equilibrar nuestro pasivo? ¿Por qué para el gobierno ese no es un problema? Guido Sandleris, en este primer mes, tuvo razón. ‘No compraría dólares‘. Frase que se hizo cierta, pero que, para comprenderla, hay que computar la tasa de interés real que Sandleris impuso. La baja del dólar de estos días (el éxito de la gestión en términos PRO) es hija de la tasa de interés (y la sequía de pesos) y, a la vez, es la madre del derrape de la economía, del empleo y de la conocida e inevitable destrucción o desorganización del capital productivo que estos procesos implican. Es lo que la tasa parió. Procesos que los argentinos conocemos por la experiencia de vida. No hay milagros. Es que atravesamos, una vez más, un período de reluciente adoxografía en boca de algunos economistas oficiales. Después de todo, es el arte de elogiar de modo erudito las cosas inútiles. En economía, abundan elogios acerca de cosas que, aisladas, pueden ser buenas, pero que miradas sistémicamente, o por sus consecuencias, pueden ser la matriz de un desastre. Logros inútiles. ‘¡Que bueno, baja el dólar!‘, pero no porque haya aumentado la productividad. Es porque subió la tasa de interés que, en última instancia, clausura la inversión y, al hacerlo, baja dinámicamente la productividad ¿Y entonces? Esto nos pasa con los relatos, discursos o gerundios, notablemente banales. La obsesión del corto plazo. Los discursos oficiales (periodistas incluidos) sobre la marcha de la economía, el modelo implícito, se compadecen con el concepto de adoxografía que Arthur S. Pease identificó como el ‘uso de los legítimos métodos del encomio‘ aplicados a ‘no merecedores de ese halago, por ser peligrosos o viciosos‘. El ‘carry trade‘ para bajar la cotización del dólar es un mal hábito -vicio- y la experiencia nos enseña que su aplicación es extremadamente peligrosa: la corrida o estampida cambiaria. Ya sabemos. Pero, mas allá de estas especulaciones, ‘la única verdad es la realidad‘ (Aristóteles, Perón). Y de los 40 pesos que generaron el cambio de política y de funcionarios y que motivaron las retenciones, adicionadas a la quita de reintegros a las exportaciones; y a pesar del 6 por ciento de las inflaciones de septiembre y octubre (dos meses de inflación argentina equivalen a 3 años de inflación brasilera), el gobierno se ufana de la caída de 13 por ciento en la cotización nominal en pesos del dólar que, sumada a la tasa de inflación del período, hace que la caída real sea del doble.
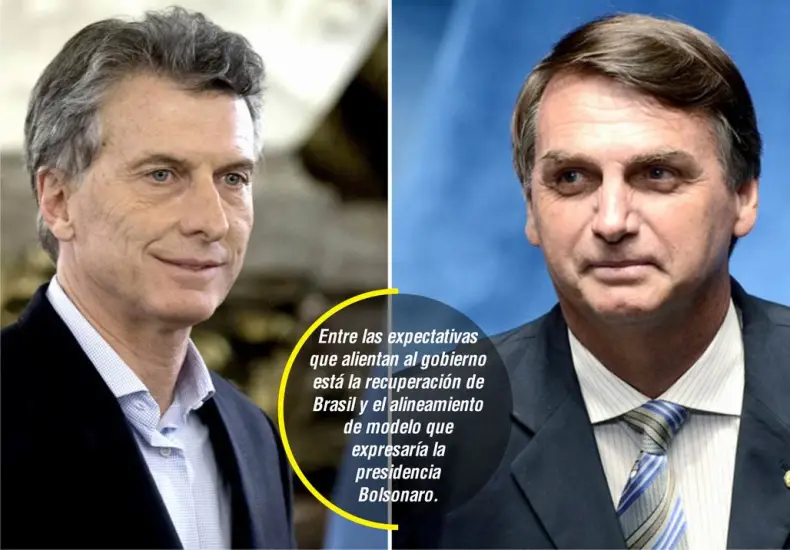
Y esto bien puede ser un cimbronazo, habida cuenta del vecino y su futuro. Veamos. Entre las expectativas que alientan al gobierno, está la recuperación de Brasil y el alineamiento de modelo que expresaría la presidencia Bolsonaro. Puede ser. Respecto del alineamiento ideológico, Bolsonaro y su economista han hablado de privatizaciones (150 empresas estatales), de procura del equilibrio fiscal (déficit 7 por ciento), de más flexibilidad laboral, de apertura comercial y baja de aranceles, de reforma privatizadora del régimen previsional, de metas de inflación y tipo de cambio fluctuante. Pero, lo más relevante respecto de nuestra relación, es que Pablo Guedes ha hablado de un tipo de cambio a 5 reales por dólar. Brasil tiene una inflación de 4 por ciento y es una economía en la que el ‘pass throug‘ es irrelevante. Cada devaluación del real, es ‘real‘. Ese nuevo tipo de cambio brasilero, con arancel cero, es letal para nuestra balanza comercial: producirá un aumento de las importaciones y una baja de las exportaciones. Nuestro gobierno, tan inconsistente a mediano y largo plazo, aspira a mantenerse en el piso inferior de la banda cambiaria, que se ajustará a la mitad de la tasa de inflación, mientras todo señala que las paritarias y las cláusulas gatillo producirán una justa recuperación del poder de compra de lo salarios. ¿Qué pasará con Bolsonaro en la presidencia? Sabemos que aspira terminar con el déficit fiscal bajando deuda mediante la venta de empresas y la colocación, en el mercado, de 100 mil millones de dólares a 5 reales cada uno. Gran parte de su deuda es en reales. No hay anuncio de más presión tributaria. Quiere superávit primario en 2020 reduciendo subsidios empresarios e impuestos y con ordenamiento fiscal. El déficit en cuenta corriente de Brasil es uno por ciento del PBI; y si la baja de aranceles anunciada es acompañada de una devaluación, con fuerte disciplina fiscal y laboral, el saneamiento de sus cuentas externas es probable. Uno de los aportantes a ese equilibrio, dado el arancel cero MERCOSUR, seremos nosotros; y más aportaremos si continúan el ‘carry trade‘ y la fiesta financiera que incrementan el déficit fiscal financiero, bajan el tipo de cambio y suben el déficit cuasi fiscal que financia el festival de los inversores de dólares a pesos. Bolsonaro quiere desmontar la bola de nieve del endeudamiento interno. La venta de las empresas estatales rendiría un poco menos que 20 por ciento de la deuda pública federal, que es del 77 por ciento del PBI. Bolsonaro usaría las reservas del Banco Central (380 mil millones de dólares) para secar el mercado de reales. Con el tipo de cambio a 5 reales por dólar de esas reservas vendería hasta 100 mil millones de dólares contra bonos y títulos en manos de no residentes y fondos de especulación. Esa es la parte del león de su proyectado ajuste fiscal. Algunos de los economistas independientes que han analizado las propuestas de Jair Bolsonaro, sostienen que el nuevo presidente conservará los ejes de la banca estatal y de Petrobras. Los precios internos del petróleo seguirán a los internacionales, pero habrá instrumentos de protección de precios locales. No habrá impuesto a las ganancias para menos de cinco salarios mínimos y encima de eso habrá una alícuota única de 20 por ciento. Y habrá mejoras en los programas de Bolsa Familiar: sostener, sin crear trabajo, se ha convertido en un paradigma regional. Bajará alícuotas de importación, pero toda su apertura será con tipo de cambio alto. ¿Estamos a contra mano, en relación a nuestro vecino y socio comercial, para nuestra economía productiva urbana? Puede que la ideología económica de Bolsonaro y Guedes tenga un poderoso aire de familia con el macrismo: es una afirmación pro-mercado enfocada a la apertura y a la flexibilización laboral, con asistencia humanitaria. Pero, más allá de las disparidades económicas de los puntos de partida (inflación, reservas, desequilibrios), una de las cuestiones centrales a futuro en la relación entre ambas naciones es la definición del modo de apertura. Para M. Macri y G. Sandleris, la apertura viene con tipo de cambio real a la baja. Y para J. Bolsonaro y P. Guedes, la apertura parece que viene con tipo de cambio real a la suba. ¿Habrá que invocar a JJ Castelli por aquello de ‘si ves al futuro, dile que no venga‘? O mejor hay que hacer política pensando en el futuro. Eso curaría la adoxografía dominante, una enfermedad cuyo primer síntoma es el elogio del pedal. En eso estamos.