
¿Éxito?
--- ¿Quién sube primero, los mayoristas o los minoristas? Si los primeros suben más que los segundos es que nos están avisando que algo va a pasar. La costumbre de Dujovne de anunciar lo que no ocurre puede ser una suerte de TOC del tipo "Just Right": repetir un pensamiento hasta quedarse tranquilo. A él, es evidente, lo tranquiliza decir y repetir, ya vienen los brotes verdes, el segundo trimestre, está bajando la inflación y nada de eso ocurrió desde que asumió..., pero si le hace bien, todo bien. En ese panorama lo que agita los nervios es el hecho que ante una, si bien pequeña, baja en la tasa de interés, la respuesta sea una sucesión de saltitos a lo largo de cuatro días en la cotización. No debe asombrar, es el método elegido. Sobre el mercado cambiario operan también otros indicadores que, además de la tasa de interés que fija el gobierno con la restricción monetaria, digamos resulta salvaje en términos de las consecuencias o de los daños colaterales. Pero no es la única variable. Hay otras, otros indicadores, que dibujan el futuro y alimentan positiva o negativamente, las expectativas. Y también operan "las necesidades" o sea cuestiones que van más allá de los cálculos. Veamos. La tasa de interés excepcional (y que nadie cree que pueda durar mucho más) atrae a convertir en pesos los dólares. Para el que convierte se trata de sacar -en poco tiempo- el rendimiento, en dólares, que llevaría años conseguir en plazas de los países desarrollados. Algunos de esos dólares son "verdes golondrinas" que entran a la misma velocidad con la que, a la menor señal de alarma, habrán de salir. Pan para hoy, hambre para mañana. Es ocioso repetirlo: es lo que venimos viendo hace años. Una mala costumbre nacional, llamada "pedal" en los viejos tiempos; y ahora, con la globalización, la llamamos "carry trade". Denominación que ayuda a adjetivar un "trade" como -en criollo-flor de "curri o curro". Dar nada y recibir a cambio un montón apañado por una supuesta solvencia técnica que garantiza el precio de salida: llamado antes "tablita" para los memoriosos. Otros dólares se cambian por pesos porque la tasa de interés marca el costo del crédito y obliga a desatesorar para cancelar obligaciones. Esos dólares cambian definitivamente de mano. Los del "carry" son transitoriamente pesos para convertirse en más dólares: pedal. Y ellos acumulan una futura tormenta. Si nada cambia en la estructura productiva es anuncio de futura tormenta o "crónica de una fuga anunciada". Volvamos al respingo del miércoles pasado. Ese día, otro indicador, la tasa de inflación, se presentó con una fuerza inusitada. Si bien esperada, esa tasa, era una marca superior. El inventario de razones puede llenar varios anaqueles. Pero lo que "indica" es que el objetivo, estabilización de los precios, queda lejos.
Con el fuego de los hechos alguien tuvo la picardía de recordar una de las frases históricas de Mauricio Macri. Dijo: "La inflación es la demostración de tu incapacidad para gobernar" ¿Es así? Y siguió: "En mi presidencia la inflación no va a ser un desafío. El desafío va a ser conseguirle trabajo a la gente". No creo que sea justo decir que la suba de la tasa de la inflación sea una demostración de la "incapacidad para gobernar". Depende de las causas de la inflación y de los fenómenos asociados. Pero sin duda la suba de la inflación es una demostración de incertidumbre acerca del valor de mercado de las cosas. Y en ese caso "la dureza" del dólar opera como un refugio. Es razonable pensar que el trepidar inflacionario impulse un respingo del dólar, se deja de vender y la cotización se estabiliza o sube. La aceleración de la inflación, aunque transitoria, es una fuente de incertidumbre que se reflejará en el dólar salvo tentaciones en contrario. La segunda parte de los "desafíos de campaña" según Mauricio fue "el desafío va a ser conseguirle trabajo a la gente" . Veamos los indicadores aludidos. Los precios al consumidor, en el mes de septiembre subieron 6,5 por ciento (INDEC). Esa tasa anualizada refiere a una inflación del 100 por ciento anual. Todos los analistas suponen una tasa del 5 por ciento para este mes de octubre y eso implica una tasa del 70 por ciento anual. Nadie imagina la continuidad de estas tasas. Pero proyectarlas, como si fuera posible su continuidad, explica el rigor de las tasas de interés que impone el BCRA. Pato o gallareta, el año termina con 40/45 por ciento de inflación. Un papelón para quien decía "es lo más fácil del mundo" terminar con ella. Los mayoristas crecieron 16 por ciento ¿Qué nos dicen respecto del futuro? Frente a este respingo inflacionario, las tasas de interés pretenden actuar como "contrafuego" para contener el incendio de la inflación y a la vez lograr la "estabilización" del tipo de cambio. La intensidad del "contrafuego" también es -a pesar de su ineficacia presente para contener los precios(demostrado), y su razonable eficacia para contener el tipo de cambio (en curso)- un indicador de incertidumbre. El "contrafuego" también, aunque controlado, es un indicador de riesgo al menos hasta que se apaga. ¿La brigada del Central podrá apagar el contrafuego; es decir, bajar las tasas de interés antes que se queme el rancho? Está difícil decir que sí. Mientras las tasas de interés sigan a este ritmo puede que se estabilice el dólar. Puede, ¿pero el costo?. No parece que ocurra lo mismo con los precios. Lo que sí es indudable es que se trata de un riesgo mayor, supuestamente controlado, que tiene pavorosos daños colaterales.
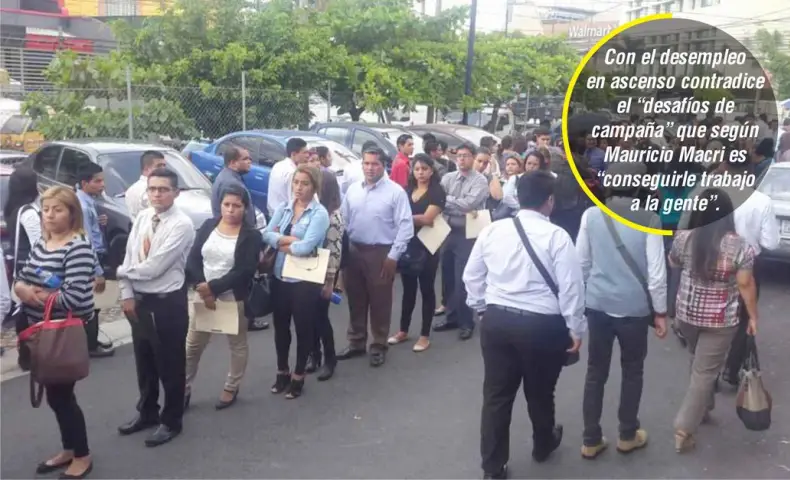
El desempleo (9,6%) del segundo trimestre de 2018 (antes de los eventos más desalentadores de los últimos días) se aproxima a los dos dígitos. La tasa de desempleo más alta de los segundos trimestres de la última década. Señal de incertidumbre para los trabajadores en general, para el mercado interno, para la política.
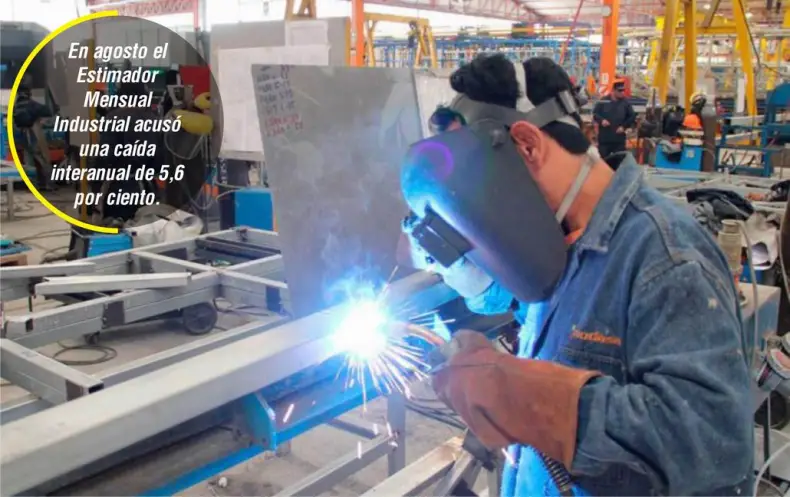
Lo peor es que no se trata de una "tasa alta en descenso", sino de una en crecimiento en la que el 30 por ciento o más de los desempleados tiene un año o más buscando trabajo. Cuatro de cada cinco desocupados son jefes de hogar o cónyuges; y esas participaciones son más altas que en el pasado. Si a la aceleración de la tasa de inflación, que disminuye el poder de compra, le agregamos el crecimiento del desempleo, que disminuye la masa salarial, componemos un nuevo indicador de incertidumbre o, en otras palabras, le ponemos números a algo que está funcionando "mal". Detrás de esos indicadores hay uno material: la caída del PBI del segundo trimestre 2018, respecto del mismo trimestre del año anterior, fue de 4,2 por ciento. Una señora caída. La economía está en recesión y al mismo tiempo en inflación, lo que no se compadece con los escenarios de los manuales ¿Por qué entonces funcionaría la política de los manuales que aconseja para sus propios escenarios? En agosto el Estimador Mensual Industrial acusó una caída interanual de 5,6 por ciento. Por lo dicho, la vida urbana (la inmensa mayoría de la población), con inflación, caída de actividad y suba de desempleo, acusa que 27,3 por ciento de las personas están en situación de pobreza. Hoy es mucho más. Sandleris puede mostrar que su afirmación: "Ni loco compraría dólares en este momento", hasta ahora viene bien. Pero mi amigo ¿a qué precio y con qué garantía de resultado y supervivencia? El precio parece alto. Es muy alto lo pagado hasta ahora por tan poco. A la frase de Sandleris la han comparado con la que, en 1981, pronunció Lorenzo Sigaut, "el que apuesta al dólar pierde". Sigaut había expuesto los males del atraso cambiario para combatir la inflación, un fracaso con aumento de la deuda externa y balance comercial negativo ¿Le recuerda a algo de por acá y por este tiempo? La realidad convirtió esa frase en un "consejo-boomerang" para la clase media: para no perder el capital la única vía fue comprar dólares. A dólares corrientes, la fuga anual, hasta 1975 estaba muy por debajo de los 2.000 millones de dólares al año. Y hacia 1981 alcanzó los 10 mil millones de dólares al año. En 1995 superó los 15 mil millones anuales y con alzas y bajas, hasta nuestros días. Un dato más para recordar que el quiebre de la dinámica de desarrollo de Argentina se produce en 1975 y a partir del "rodrigazo", el primer ensayo de ajuste salvaje que terminó incendiando el país del que sus brasas aún queman. Las cifras anuales de fuga referidas acumuladas suman los 400 mil millones de dólares de residentes argentinos que se encuentran fuera del sistema. ¿Qué significan esas cifras? Imaginemos que, en promedio, un puesto de trabajo requiera de una inversión de 100 mil dólares. Esa cifra bien puede ser, aproximadamente, el promedio de lo que cada puesto de trabajo utiliza hoy en nuestro país. Cuentas Nacionales refieren un empleo total de 20 millones de personas, formales e informales. Hay puestos de trabajo que agregan valor creados con un capital de 15 mil dólares y otros que requieren 1 millón de dólares. El promedio de 100 mil dólares es un buen dato para un ejercicio. Veamos. El empleo y su relación con la cantidad de capital, nos remite a una "productividad" que da lugar, finalmente, al PBI por habitante. Si esos 400 mil millones de dólares acumulados en la fuga, estuvieran invertidos con la misma matriz productiva que hoy tenemos; y si cada puesto de trabajo insume 100 mil dólares, tendríamos 4 millones más de personas trabajando. Es un ejercicio. El PBI y el PBI por habitante -con las cifras con las que jugamos-serían un 20 por ciento mayor que el de hoy y con, el mismo grado de economía en negro, habría desaparecido el déficit fiscal.
Conclusión, el 20 por ciento de crecimiento que no tenemos, no se debe a la falta de ahorro nacional sino a la fuga de ese excedente. Con inversiones adicionales podría ser más ¿Está claro? ¿Qué tiene que ver esto con Sandleris? Es que si la economía argentina hubiera construido las condiciones para evitar la fuga, aplicar todo el excedente (lo que se fugó es excedente, ahorro de residentes argentinos) a la producción, a través de inversiones que siguieran el mismo molde de las que hasta ahora hemos realizado, el PBI sería mayor y no tendríamos déficit fiscal. Sandleris no es "culpable" de esto. Pero contribuye al mal si el diagnóstico prescinde de atender lo esencial que es resolver o contribuir a resolver los problemas estructurales. Eso no está ni en el programa del BCRA, FMI, ni tampoco en el de los responsables del conjunto de la economía. La visión sistémica está ausente. Una vez más. Un 20 por ciento más de nivel de actividad generado por el ahorro privado representa recaudación. La única fuente genuina de recursos fiscales es la inversión. De la misma manera la única fuente genuina de dólares es el excedente de la balanza comercial. Una cosa trae a la otra y hasta aquí no hay ninguna política para salir a buscar a las dos. El déficit fiscal es la consecuencia de la ausencia de inversión y esta -la nacional- es la consecuencia de la fuga del excedente (no aplicación interna de los ahorros) y la gran pregunta es ¿por qué fuga el excedente? (Los dólares de larga duración no vienen por la misma razón por la que se van). La carencia de inversiones es la madre del desempleo y de la pobreza. Y también de la debilidad exportadora neta y de lo negativo del balance comercial. El desempleo es una de las razones del desfinanciamiento público y la pobreza una de las fuentes del gasto público. Gasto sin aportes de contrapartida. Camino al déficit fiscal. Debilidad exportadora neta camino al déficit comercial. Hay dos versiones para entender nuestros problemas estructurales. Una la de Charles Chaplin: si no puedo cerrar la valija, corto lo que sobra y cuando llego a destino, pantalón sin piernas y saco sin mangas. Inútil. La otra manera de mirar de dónde vienen los males es observar la cuestión de la ausencia de inversión y la fuga. Lo de Sandleris, de resultar cierto y definitivo, habrá significado un cambio monumental. El peso se habrá instalado como opción para preservar el valor de la moneda en el tiempo... ¿Podrá ser? No parece que el propósito de Guido S. sea posible con una economía en recesión, desempleo, pobreza y alta inflación. Es que el método es mutilante y nadie quiere ser amputado. Las resistencias son lógicas. Los dólares especulativos que se invierten en pesos a tasas imposibles, cuentan con "seguro de cambio" gratuito de una "tablita" de nombre sofisticado. El retorno de esos capitales en un trimestre es una "gloria" si es comparado con las tasas de los países desarrollados. Pero en el momento de la salida, que sobrevendrá, es Puerta 12. No hay magia. La "magia" es un alud de inversiones reales de dólares argentinos que retornan y de dólares extranjeros que inmigran. Pero para eso hace falta un programa de verdad. Hemos vivido varias experiencias similares fuertes, débiles, cortas, largas. Muchos fracasos. La recesión con inflación supera a las herramientas macro tradicionales. Detrás hay un problema político que exige una solución de "política económica" que la tasa por supuesto no ofrece. Y eso es una necesidad independiente de la necesidad de un programa de largo plazo. Sandleris apuesta a una tasa que puede incentivar a colocarse en pesos. Pero la vida de esa tasa tiene un límite. Todo límite impide la salida. Ya lo hemos vivido. El significado de éxito es "salida". Sin salida no hay éxito posible. Y no hay salida sin programa.