

Colaboración
La historia no contada de una jubilación injusta
Proponen cambios para procurar la justicia y equidad en la distribución de recursos, asegurando una vejez digna y económicamente segura para quienes con su trabajo y esfuerzo diario sostienen el dinamismo económico del país.
El sistema previsional para profesionales independientes y pequeños empresarios en Argentina enfrenta una situación crítica, derivada de una estructura de la previsión social que actualmente muestra grandes desafíos en términos de sostenibilidad y sustentabilidad financiera. Esta problemática no solo afecta la calidad de vida de los trabajadores en su vejez, sino que pone en riesgo el equilibrio económico de todos los beneficios jubilatorios en argentina.
Actualmente, este sistema se basa principalmente en un esquema de reparto y sostenido por el principio de solidaridad que entrelazan las relaciones intergeneracionales, en el que las contribuciones de los trabajadores activos financian las jubilaciones actuales. Este modelo enfrenta constantes desafíos debido al envejecimiento poblacional, la informalidad laboral creciente y la insuficiencia de aportes provenientes de sectores independientes, tales como profesionales liberales y pequeños empresarios. Estos grupos enfrentan dificultades particulares para cumplir regularmente con sus aportes previsionales debido a la variabilidad en sus ingresos y la alta carga tributaria y contributiva que recae sobre ellos.
La sostenibilidad del sistema previsional argentino se encuentra comprometida principalmente por la proporción decreciente de trabajadores activos respecto a jubilados, fenómeno que se profundiza con la disminución de la natalidad y el aumento de la expectativa de vida. Esto genera una presión creciente sobre las finanzas públicas y sobre los trabajadores activos, especialmente aquellos autónomos o pequeños empresarios, que enfrentan mayores exigencias contributivas sin la perspectiva clara de una jubilación acorde a los esfuerzos realizados.
En términos de sustentabilidad, el sistema también presenta serias deficiencias. La constante necesidad de financiamiento mediante recursos extraordinarios o ajustes periódicos a las jubilaciones evidencia que el modelo actual carece de la solidez requerida para garantizar previsibilidad y seguridad económica a los futuros jubilados. Además, la baja tasa de reemplazo de ingresos para muchos profesionales independientes y pequeños empresarios implica que, en la práctica, muchos de ellos terminan percibiendo jubilaciones mínimas insuficientes, lejos de reflejar sus ingresos reales durante su vida activa.
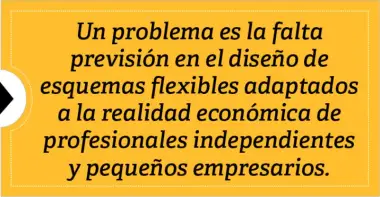
Entre los errores cometidos en la gestión del sistema previsional destacan la falta de previsión en el diseño de esquemas flexibles adaptados a la realidad económica de profesionales independientes y pequeños empresarios, quienes muchas veces atraviesan etapas de ingresos irregulares. Asimismo, la ausencia de estímulos adecuados para fomentar aportes complementarios y voluntarios contribuye a la situación actual de vulnerabilidad financiera futura de estos grupos.
Para revertir esta situación, resulta necesario implementar reformas profundas, pero cuidadosamente diseñadas que garanticen una cobertura digna y sostenible para estos sectores clave del entramado económico argentino. Entre las propuestas más importantes se destaca, en primer lugar, la flexibilización del régimen contributivo, estableciendo aportes previsionales variables según la capacidad económica y la evolución anual de ingresos de los profesionales independientes y pequeños empresarios.
Este modelo podría incluir períodos de gracia durante ciclos económicos adversos o la posibilidad de regularizar aportes atrasados sin penalizaciones exageradas.
Otra propuesta fundamental consiste en la creación de incentivos fiscales y financieros para fomentar esquemas de aportes voluntarios complementarios. Estos incentivos podrían incluir deducciones fiscales atractivas y programas específicos que permitan capitalizar en cuentas individuales o en fondos de inversión previsional durante los años de mejores ingresos, contribuyendo a generar una pensión futura que refleje más adecuadamente la realidad económica de cada trabajador.
Una alternativa complementaria es el establecimiento de una caja previsional específica o de regímenes especiales administrados con transparencia y eficacia, exclusivamente orientados a los profesionales independientes y pequeños empresarios.
Esta caja podría funcionar bajo la supervisión pública, pero con criterios flexibles y mecanismos ágiles que garanticen aportes adecuados a la realidad económica de los contribuyentes, evitando la rigidez y burocracia que actualmente caracteriza al régimen general.
Finalmente, se hace imprescindible una política activa de educación previsional y financiera destinada específicamente a estos grupos. La educación financiera es clave para que los profesionales y pequeños empresarios comprendan plenamente la importancia del ahorro previsional, las ventajas fiscales y financieras de realizar aportes complementarios, y para que logren planificar su futuro económico con mayor eficacia y menor incertidumbre.
La reforma previsional es más que urgente, no se puede seguir mirando para otro lado el reclamo de los jubilados, a sabiendas que es real que no se puede tener una vida digna con el sueldo mínimo que cobran más de cinco millones de adultos mayores, entre los que están aquellos que accedieron al beneficio por moratoria, pero también ciento de miles de profesionales que aportando en cualquiera de las categorías de monotributo y no tienen más remedio que acceder a una jubilación mínima, del mismo modo que los pequeños empresarios.
El congreso nacional es el órgano de la republica que tiene la responsabilidad de legislar y por ende cumplir el mandato constitucional del Artículo 14 bis de la Constitución Nacional cuando manda al Estado garantizar para todos los ciudadanos una vida digna con jubilaciones móviles.
En conclusión, la situación actual del sistema previsional argentino, especialmente en lo referido a profesionales independientes y pequeños empresarios, requiere reformas estructurales urgentes.
Estas reformas no solo deben garantizar la sostenibilidad financiera del sistema, sino que deben procurar la justicia y equidad en la distribución de recursos, asegurando una vejez digna y económicamente segura para quienes con su trabajo y esfuerzo diario sostienen el dinamismo económico del país. Es tiempo de avanzar hacia un modelo previsional más justo, sostenible y adaptado a la realidad actual de estos actores fundamentales en la economía argentina.
(*) Abogada egresada de la UNNE - Especialista en derecho previsional y planificación patrimonial y sucesoria.
