
"El tema de la deuda no es un problema hoy para Argentina"
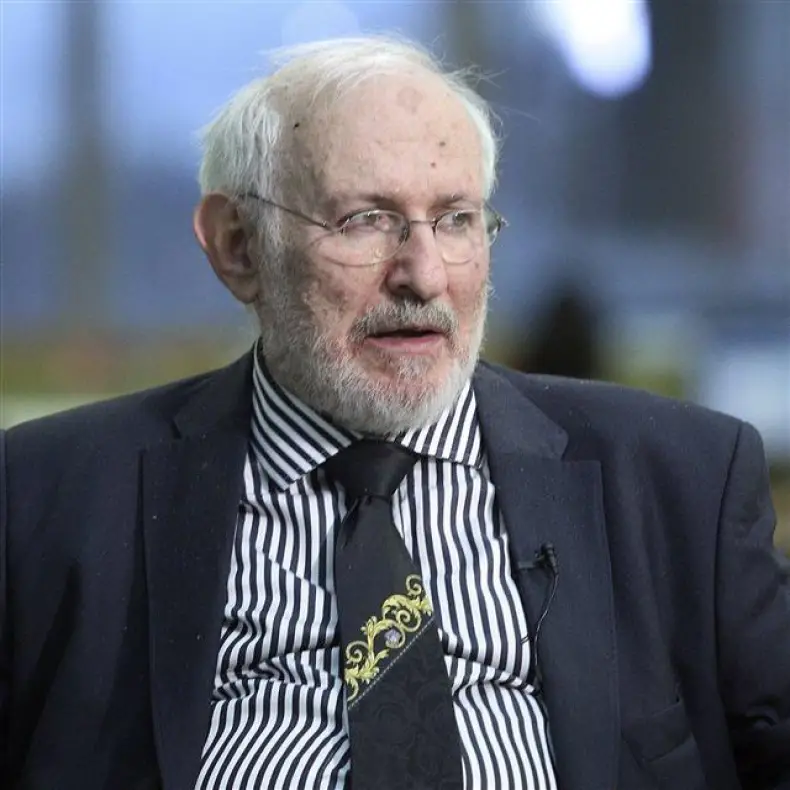
Su tono es pausado, pero sus definiciones certeras. Mario Blejer es actualmente vicepresidente del Banco Hipotecario y director titular de IRSA. Tiene un doctorado en Economía de la Universidad de Chicago y fue presidente del Banco Central de la República Argentina. Su CV muestra también su paso como director del centro de estudios del Banco de Inglaterra y asesor del presidente de la entidad. Cuenta también con una larga trayectoria de más de 20 años en el Fondo Monetario Internacional de donde se retiró como senior advisor en 2001. Antes fue profesor en New York University, en Boston University y en The Hebrew University of Jerusalem. Cordobés, hincha de Talleres y un amante del cuarteto, analiza las perspectivas internacionales con una mirada local. Asegura que el nuevo mundo post Trump supone redefinir varias de las reglas establecidas y que se debe analizar la emisión de deuda en función de los proyectos para los que se destina el monto recaudado. Está convencido de que en el largo plazo Argentina tiene el futuro asegurado y da su fórmula para que eso se convierta en realidad.
-¿El Gobierno argentino está emitiendo más deuda de la que debería? -El tema de la deuda no puede tratarse de manera absoluta. Hay que ver para qué es la deuda. Siempre es recomendable moderarse. Si hablamos de un país que tiene 150% de su producto bruto interno en deuda es un problema, pero en los niveles que estamos es bajo. No es un problema para Argentina hoy.
-La referencia local es de cerca del 20% del PBI... -Exacto... lo que hay que establecer es que la deuda relevante es la deuda que tiene el Estado con el sector privado o el extranjero. La deuda que tiene con otras agencias del Estado es importante para otras cosas, pero no relevante. También es fundamental para qué se usa la deuda. Todos los países están hablando de la inversión pública, que vuelve a ser la estrella. La pregunta es si es importante y si vale la pena financiarla con pasivos. Para mí, sí. La inversión la va a utilizar la generación próxima, la que debería pagar por lo menos parte de esa deuda.
-¿A qué se refiere en concreto? -Preguntales a los jóvenes si les gustaría llegar a una sociedad con infraestructura desarrollada, telecomunicaciones y el iPhone 260 o no sé qué y con una deuda para pagar, o si prefieren una estructura deteriorada y estar desendeudados. Seguro que te responderán que prefieren la infraestructura con deuda.
-La clave es que no se utilice para gasto corriente... -Claro. En forma teórica tiene sentido endeudarse para mejorar la tecnología, porque eso mejora la competitividad y te va a permitir pagar más fácil la deuda. Pero si el peso futuro de esos pasivos te va a condicionar nuevas inversiones, sí es un problema.
-¿Por qué el segundo semestre nunca llegó? -Yo creo que no se lo debería haber llamado así. Fue un error del Gobierno, el único tal vez que le pueda adjudicar por haber creado expectativas que no eran. Si no fuera por eso, estaría uno más conforme con el desarrollo de la política económica.
-¿Cuándo van a llegar las inversiones? -No está claro cuándo, y por eso decía que crear expectativas es complicado. Pero creo que muchos sectores están en fase de reparación o renovación de capacidades. Creo que es el primer paso que dar antes de la inversión nueva. Eso a veces no se ve en nuevos galpones, nuevas fábricas, pero sí podés ver el trabajo que se está generando de nuevo. Se incrementó la consulta y hay inversiones relativamente chicas en forma importante. Ahora, cuándo va a llegar la inversión masiva, va a llegar. No olvidemos que el proceso de inversiones en el mundo viene cayendo. -Hay otro punto que es bastante técnico, que son los valores de referencia que fija el Banco Central y que, en definitiva, mueven el valor del dinero. El BCRA decidió mantener la tasa. ¿Es correcto? -Sí. Poner una tasa que no es competitiva con la inflación lleva a dolarizar la economía. Lo que queremos es desdolarizar la economía, ¿no es cierto? Y hacer atractivos los activos locales. Van en el camino correcto, y creo que cobrar tasas de interés negativas en términos reales ha sido una política negativa. Apoyo realmente la estrategia del Banco Central.
-¿La inflación se está corrigiendo, como dice el Gobierno? -La inflación entendida como el alza de precios viene en una pendiente negativa. Si el Banco Central llega a su meta del 17% que creo que va a ser posible a fin de año va a seguir siendo una inflación alta. No es para cantar victoria y olvidarse. Es fundamental que la inflación esté bajo control y que el Banco Central mantenga esa política, porque baja la incertidumbre y promueve la inversión.
-¿Es optimista respecto de la economía local? -Soy muy optimista con respecto a la economía local. Vos sabés que Keynes dijo que, en el largo plazo, estamos todos muertos. Pero yo creo que es al revés. En el largo plazo, Argentina va a estar en condiciones extremadamente favorables. El problema es terminar las correcciones que se deban hacer. Este año creo que la economía va a crecer, todos estamos de acuerdo en eso, pero no en cuánto. Yo estaría en el nivel más alto de las proyecciones, alrededor del 4%.
-Esta semana Federico Sturzenegger, titular del Banco Central, aseguró que se vienen meses difíciles en materia de inflación. ¿Qué piensa de ello? -El problema es que es difícil de explicar porque para poder luchar contra la inflación lo primero que hay que hacer es balancear el presupuesto con lo cual hay que bajar los subsidios. Las primeras medidas para combatir la inflación son inflacionarias y es una paradoja que a la gente le cuesta entender. Pero en el mediano plazo eso se termina corrigiendo y en el largo plazo no hay dudas: Argentina tiene el futuro asegurado.
-¿Qué cambió en el mundo desde la llegada de Donald Trump a la presidencia de los Estados Unidos y cuál va a ser el impacto en nuestro país? -Está cambiando un poco la percepción general del mundo. Sobre todo respecto a la dirección en la que tendría que desarrollarse el comercio internacional como base del crecimiento. Todo lo que habíamos tomado como algo establecido a nivel internacional está siendo cuestionado, no sólo por el presidente Donald Trump, que es reflejo de un fenómeno que se está dando a nivel global.
La decisión del Reino Unido de salir de la Unión Europea está en el mismo sentido. Hay un rechazo general a lo que se conoce internacionalmente como establishment.
-Se refiere a la pérdida de los oficialismos... -La mayor parte de los referéndum que se dan en Europa terminan con el Gobierno perdiendo. Hay una sensación de que, desde 2008, ha habido una redistribución del ingreso muy injusta. La percepción es que quien causó la crisis fue el segmento alto, el sector financiero. Pero el que lo pagó fue el segmento bajo. Esa reacción está generando este tipo de fenómenos. En ese contexto, vamos en una dirección positiva, porque estamos en el proceso de corrección de la situación creada anteriormente. Como parte de esta recuperación postcrisis se sobrerreguló el sistema financiero y se necesita un equilibrio entre lo que había antes y lo que ocurre ahora. Es parte de lo que Trump está tratando de hacer y hoy está siendo resistido.
-También existen otros cuestionamientos... -Es cierto. El segundo punto que se está cuestionando en forma global es la cooperación económica internacional en la forma como está diseñada actualmente. Se cuestiona el rol de las instituciones regulatorias, las de crédito y de otros organismos que establecen reglas de juego. Es decir, a toda la estructura financiera económica internacional.
(*) Publicado en www.lanación.com