
Las ventas minoristas PYME descendieron y Corrientes la siente
En esta capital al cierre de una casa de electrodoméstico se observan que varios negocios del centro quedaron vacíos. A nivel nacional, las ventas online realizadas por los comercios con local a la calle registraron un incremento interanual del 17,6%.
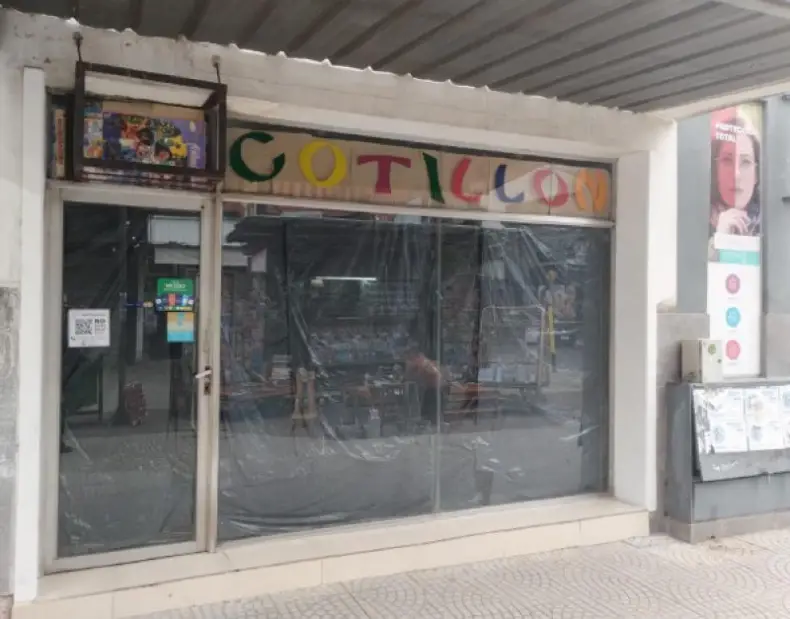
Durante el mes de agosto, las ventas en los comercios minoristas PYME tuvieron una caída interanual del 0,2% en términos reales en todo el país. A su vez, la medición frente al mes anterior reflejó una baja del 2,7%, con lo cual la actividad acumula un descenso del 2,4% en lo que va del año. En la ciudad de Corrientes durante el mes pasado se volvieron a registrar comercios vacíos. La baja del consumo y los altos costos de alquileres, son algunos de los factores.
Tras el impacto que significó el cierre de cuatro sucursales de la firma Musimundo en esta capital, agosto tuvo como saldo un nuevo lote de comerciantes que dejaron de alquilar en la peatonal Junín o en sus calles transversales.
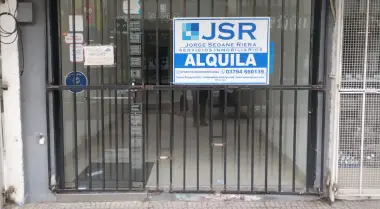
En una recorrida realizada por época se pudo detectar como ocurrió en los primeros meses del año-, comercios con carteles de "alquilo".
En muchos casos, el motivo principal fue la falta de venta de sus productos. A esto hay que sumar el alto costo de alquileres.
Esta dinámica negativa en la comparación interanual respondió a la reducción del poder adquisitivo por los incrementos en las tarifas de los servicios y por el endeudamiento familiar. Además, el menor movimiento posvacacional y la pérdida de tracción de los ingresos disponibles acentuaron la cautela del consumidor, limitando las operaciones comerciales a gastos indispensables.
Al analizar el balance cualitativo sobre la evolución interanual de los comercios en todo el territorio nacional, el 47,4% de los dueños consultados indicó que su nivel de actividad se mantuvo en relación con el mismo período del año previo. Dicho registro evidencia una merma de 0,7 puntos porcentuales en comparación con la medición del mes anterior.
En paralelo, la proporción de respuestas que reportó un empeoramiento en las condiciones de su negocio ascendió al 46,5%, reflejando un incremento de dos puntos porcentuales frente al 44,5% constatado en julio. Por último, la fracción de PYME que tuvo una mejora en su desempeño operativo representó únicamente el 6,1% del total de unidades relevadas durante el período.
En cuanto a las proyecciones para los próximos 12 meses, el 43,9% de los encuestados prevé que su situación económica continuará sin modificaciones, lo que implica una reducción de 2,4 puntos porcentuales en la lectura neutra respecto al informe precedente. Por su parte, el 42,8% estimó un escenario futuro superior mostrando una variación marginal frente al 42,4% de julio, mientras que el 13,3% restante espera un deterioro. Finalmente, en lo concerniente a las decisiones de financiamiento y destino de fondos, el 57,9% consideró que no es momento para concretar inversiones en su firma, en tanto que un 28,6% no fijó postura al respecto y un 13,5% respondió afirmativamente a dicha consulta.
En el desagregado sectorial, cuatro de los siete rubros medidos presentaron tasas de variación interanual positivas. La suba más pronunciada correspondió a Perfumería (+12,8%), ubicándose luego Textil e indumentaria (+6,4%), Calzado y marroquinería (+1,2%) y Ferretería, materiales eléctricos y materiales para la construcción (+0,3%).
Por el contrario, tres sectores registraron bajas frente al mismo período del año previo, con la mayor caída en Bazar, decoración, textiles para el hogar y muebles (-4,8%), seguida por Alimentos y bebidas (-2,5%) y Farmacia (-0,5%).
El índice general de ventas minoristas informado por la Confederación Argentina de la Mediana Empresa (CAME) mide las ventas realizadas por los comercios relevados bajo cualquier modalidad.
Durante agosto se detectó que las ventas online realizadas por los comercios con local a la calle registraron un incremento interanual del 17,6% y una leve suba intermensual del 0,4%.
El desempeño minorista de agosto reflejó la persistencia de una demanda condicionada por el peso de las tarifas y el endeudamiento familiar acumulado. Si bien los comerciantes reportaron compras puntuales en panificados, indumentaria infantil y regalería a raíz del calendario escolar y festivo por el Día del Niño, estas operaciones no alcanzaron el volumen necesario para compensar la caída general del consumo en los rubros masivos.
De este modo, las transacciones continuaron acotadas a reposiciones impostergables y tratamientos esenciales, mientras que los bienes durables, el calzado formal y los artículos de mayor valor permanecieron postergados bajo un esquema de compra cauteloso y fragmentado.
Desde la perspectiva de la oferta, los comercios operaron con márgenes de rentabilidad acotados debido a las continuas actualizaciones en las listas mayoristas, los fletes y la competencia de mercadería importada de bajo costo. La dificultad para disponer de planes de cuotas sin interés obligó a multiplicar descuentos por pago al contado, liquidaciones de fin de temporada y promociones bancarias para movilizar el inventario existente.
Ante este escenario de costos operativos crecientes y límites de financiamiento en los hogares, las empresas mantuvieron una gestión prudente del capital, restringiendo la reposición preventiva y evitando nuevas decisiones de inversión.
Buscan impulsar el consumo local
En distintos puntos del país, federaciones económicas provinciales adheridas a la Confederación Argentina de la Mediana Empresa (CAME), avanzan en acuerdos con entidades financieras, emisores de tarjetas y organismos de crédito para impulsar el consumo y favorecer el financiamiento de comerciantes y PYME.
La Federación Económica de la Provincia de Chaco (FECHACO), presentó la 7ª edición del Black Friday Chaco, que lleva adelante junto con las cámaras de comercio de la provincia.
Se desarrollará los días 4 y 5 de septiembre, cuenta con el apoyo del Gobierno de Chaco y CAME, además de entidades financieras que ofrecerán propuestas de financiación y beneficios especiales, como Nuevo Banco del Chaco, Unicobros, Banco Galicia y Naranja X.
Por su parte, la Federación Comercial de Córdoba (FEDECOM) generó una acción de financiamiento en cuotas y créditos para pequeños comercios. Se trata de un acuerdo firmado con el Banco de Córdoba y el Gobierno provincial, que incluye una línea de financiación para compras en supermercados y farmacias en seis pagos con tarjeta Cordobesa Visa/Mastercard, con un costo financiero para el comercio del 1,5% más arancel.
A esto se suman 20.000 créditos de hasta $10.000.000 a tasa fija del 33% anual, destinados a pequeños comerciantes para capital de trabajo y cancelación de deudas, entre otros usos. Además, están negociando la extensión del beneficio a indumentaria y calzado, en doce cuotas, y a bienes durables, en veinte cuotas, con las tasas aún en definición.
La Federación Económica de Entre Ríos (FEDER) es accionista del Fondo de Garantías de Entre Ríos (FOGAER), que ayuda a las micro, pequeñas y medianas empresas radicadas en la provincia a acceder al financiamiento más conveniente para la adquisición de capital de trabajo, bienes de capital e inversiones productivas a través del otorgamiento de garantías y avales.
Además, FEDER y el Banco de Entre Ríos llevan adelante una mesa de trabajo en la que se desarrollan nuevas acciones con el fin de incentivar el consumo en los comercios de la provincia.
La Unión Empresaria de Jujuy impulsa, a través de un órgano de financiamiento provincial, una línea de créditos de hasta $20.000.000 con tasa subsidiada del 15% anual para PYME de la provincia. Los créditos cuentan con el aval del Fondo de Garantías de Jujuy (FOGAJUY). Numerosas PYME locales ya accedieron a este financiamiento desde su lanzamiento.
"En CAME estamos convencidos de que la articulación entre federaciones económicas, gobiernos provinciales y entidades financieras es una herramienta concreta para facilitar el acceso al crédito, sostener el poder de compra de los consumidores y acompañar a las PYME", indicaron desde la conducción de la entidad empresarial.
"Invitamos a federaciones y cámaras de todo el país a evaluar la posibilidad de concretar acuerdos similares con bancos públicos o privados, tarjetas regionales, fondos de garantía u organismos de crédito locales, con el objetivo de estimular el consumo local y regional", señalaron desde la entidad que representa a los comercios pequeños y medianos de todo el país, en la idea de promover acciones para enfrentar la caída de las ventas.