

Colaboración
¿Por qué defender la moratoria previsional?
Hay un trabajo que empieza antes de que salga el sol y termina después de que se apague la última luz de la casa. Lo hacen mayoritariamente mujeres y durante décadas, el Estado, el mercado y muchas veces nuestras propias familias decidieron que "no era trabajo". Esto es una verdadera injusticia, porque alrededor de ella se juega uno de los debates más importantes de nuestra política social, la continuidad de la moratoria previsional. Pero también hay que visibilizar de otro grupo que la moratoria protege y del que se habla menos, los emprendedores y profesionales que recién empiezan, esos que en la vejez podrían encontrarse con un Estado que les da la espalda.
El trabajo real de una ama de casa
Cuando se habla del trabajo en la casa, se lo suele simplificar a cocinar, lavar, planchar. La realidad es infinitamente más compleja y más exigente.
Una ama de casa es, en los hechos, gerente de una pequeña empresa familiar. Maneja un presupuesto mensual y lo estira para que alcance. Planifica los gastos fijos alquiler, servicios, impuestos, expensas y prevé los extraordinarios: el guardapolvo de marzo, los útiles escolares, la cuota del colegio, la campera de invierno, el remedio que no cubre la obra social, el arreglo del termotanque que se rompió justo cuando no había plata.
Es administradora financiera del hogar: maneja cuentas bancarias, paga impuestos por home banking, hace transferencias, reclama a las prepagas, pelea con el cajero automático cuando no entrega el dinero, decide qué se paga primero y qué se posterga; negocia planes de pago con tarjetas de crédito, lleva el control de los vencimientos.
Es coordinadora de cuidados a lo largo de toda la vida. Cuida bebés que se enferman a las 3 de la mañana, acompaña a hijos adolescentes en sus crisis, asesora a hijos adultos en decisiones laborales o sentimentales, cuida nietos cuando los padres trabajan, atiende a un suegro con Alzheimer, lleva a la abuela a diálisis tres veces por semana. Su trabajo no termina cuando los hijos crecen: se transforma. Pasa de cambiar pañales a explicar tareas escolares, de explicar tareas a contener una ruptura amorosa, de contener a un hijo de 30 años desempleado a cuidar a sus propios padres ancianos.
Es agente de salud familiar: lleva el calendario de vacunas, recuerda turnos médicos, organiza estudios, sigue tratamientos, controla la presión del marido hipertenso, vigila los síntomas del hijo asmático, lleva al perro al veterinario, resuelve emergencias.
Es logística y mediadora: coordina horarios, gestiona conflictos entre hermanos, sostiene la red afectiva de la familia, recuerda los cumpleaños, mantiene los lazos con los abuelos, organiza las fiestas, gestiona los duelos.
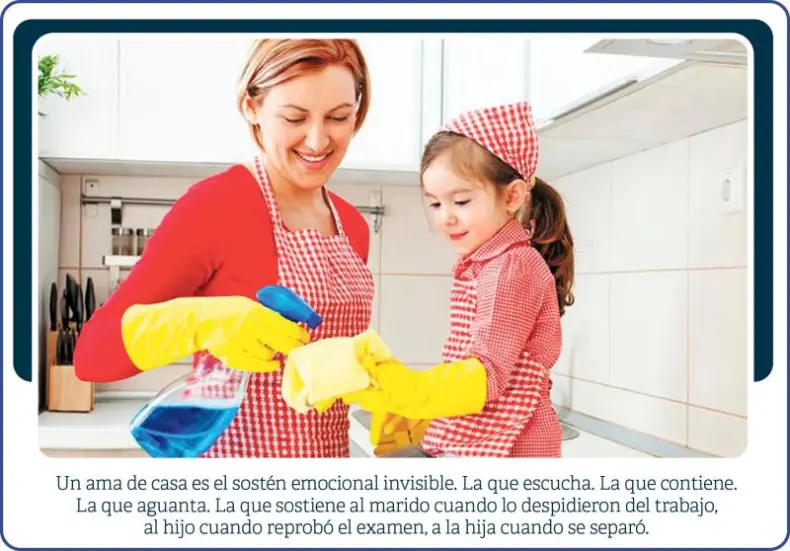
Y es, sobre todo, el sostén emocional invisible. La que escucha. La que contiene. La que aguanta. La que sostiene al marido cuando lo despidieron del trabajo, al hijo cuando reprobó el examen, a la hija cuando se separó.
Todo eso es trabajo. Trabajo profesional, calificado, ininterrumpido, sin vacaciones, sin aguinaldo, sin licencias por enfermedad, sin obra social a nombre propio, sin jubilación.
El valor económico de lo invisible
Según el INDEC, a través de su Cuenta Satélite del Trabajo No Remunerado de los Hogares, estas tareas representan aproximadamente el 16% del Producto Bruto Interno argentino. Es el sector que más aporta a nuestra economía, por encima de la industria, del comercio y del agro. Las mujeres dedican en promedio seis horas y media diarias a estas tareas; los varones, tres horas y 40 minutos. Sin embargo, el sistema previsional les pide 30 años de aportes formales para jubilarse, a personas a las que ese mismo sistema les negó la posibilidad de aportar, porque su trabajo aunque sostuvo a otros que sí aportaron fue declarado "improductivo".
¿Hay mujeres que todavía piensan que no es trabajo? ¿La sociedad todavía piensa que la moratoria es un regalo?
La otra cara de la moratoria: emprendedores y profesionales
Ahora hay otro grupo de trabajadores del que también se habla poco, pero que necesita de la moratoria: los emprendedores, los monotributistas, los profesionales independientes, especialmente al inicio de sus carreras.
Pensemos en un kinesiólogo que monta su consultorio. En una arquitecta joven que espera meses entre proyecto y proyecto. En un contador que recién consigue sus primeros clientes. En una psicóloga que inicia con dos pacientes y un alquiler que apenas puede pagar. En un comerciante que abre su local con todos los ahorros de la familia. En una peluquera, en un albañil, en un diseñador gráfico.
Los primeros años de cualquier profesión o emprendimiento son, por definición, los más difíciles. Hay que invertir en herramientas, en alquiler, en marketing, en formación, en impuestos. Los ingresos son irregulares: meses buenos, meses malísimos. Y mientras tanto, el monotributo y los aportes hay que pagarlos todos los meses.
¿Qué hace una profesional joven cuando tiene que elegir entre pagar el monotributo o renovar la matrícula? ¿Entre pagar AFIP/ARCA o comprar el equipamiento que le permite trabajar mejor? ¿Entre el aporte jubilatorio o pagarle a la niñera que le permite atender pacientes? Muchas veces, deja de aportar. No por irresponsabilidad, sino por supervivencia profesional.
El 61% de los cuentapropistas en la Argentina de hoy no realiza aportes a la seguridad social. Seis de cada diez trabajadores independientes están afuera del sistema. La moratoria, entonces, no es un premio a quienes "no quisieron aportar": es la corrección de una falla estructural del propio Estado, por falta de una legislación adecuada que deja afuera a este universo de trabajadores.
Imaginemos por un momento qué pasaría sin moratoria. Esa profesional de 30 años que hoy lucha por consolidar su consultorio, dentro de 30 años va a tener 60. Si entre los 25 y los 40 tuvo baches de aportes porque tuvo hijos, porque atravesó la pandemia y no pudo continuar con su negocio, entre otras muchas razones, sin moratoria llegará a la vejez sin jubilación. Después de toda una vida de trabajo profesional honesto, el Estado le dirá: "No aportaste lo suficiente, no podés jubilarte". Esa es la realidad que estamos discutiendo: condenar a una enorme masa de profesionales y emprendedores, a las ama de casas a la pobreza en su etapa de mayor vulnerabilidad.
¿Será válido decir que no trabajaron, no aportaron, entonces no podrán ser jubilados?
¿Cómo se financia un sistema con moratorias?
La crítica recurrente es que "no se puede pagar". Es una verdad a medias.
Primero, la moratoria no es gratis: cada beneficiario paga su deuda en cuotas que se descuentan del propio haber jubilatorio durante años.
Segundo, el costo de no jubilar también lo paga el Estado, en hospitales saturados, pensiones no contributivas y programas de emergencia.
Tercero, hay alternativas reales de financiamiento que merecen debate, aportes patronales diferenciados que sancionen el empleo en negro; impuestos a la riqueza extrema y a las grandes fortunas heredadas; cierre de exenciones impositivas a sectores concentrados; recuperación de ARCA como organismo de fiscalización efectiva contra la evasión, que ronda el 30% del PBI.
La moratoria previsional, con todos sus defectos y todas sus mejoras posibles, es uno de los pocos instrumentos que tiene este país para hacer justicia con quienes hicieron, hacen y harán al país. Defenderla no es defender el pasado, es defender el futuro de los que vienen detrás nuestro, es lograr que el Estado asuma el verdadero rol de garante de los derechos plasmados en la Constitución Nacional.
(*) Abogada - Egresada de la UNNE
Especialista en derecho previsional y planificación patrimonial y sucesoria.
