
Corrientes registró una suba real de 9,6% en transferencias automáticas
Las provincias y CABA recibieron un total de $5.048.000 en julio. Corrientes, más de $180.991 millones, lo que la ubica como quinta jurisdicción con mayor aumento, según un informe de IARAF.
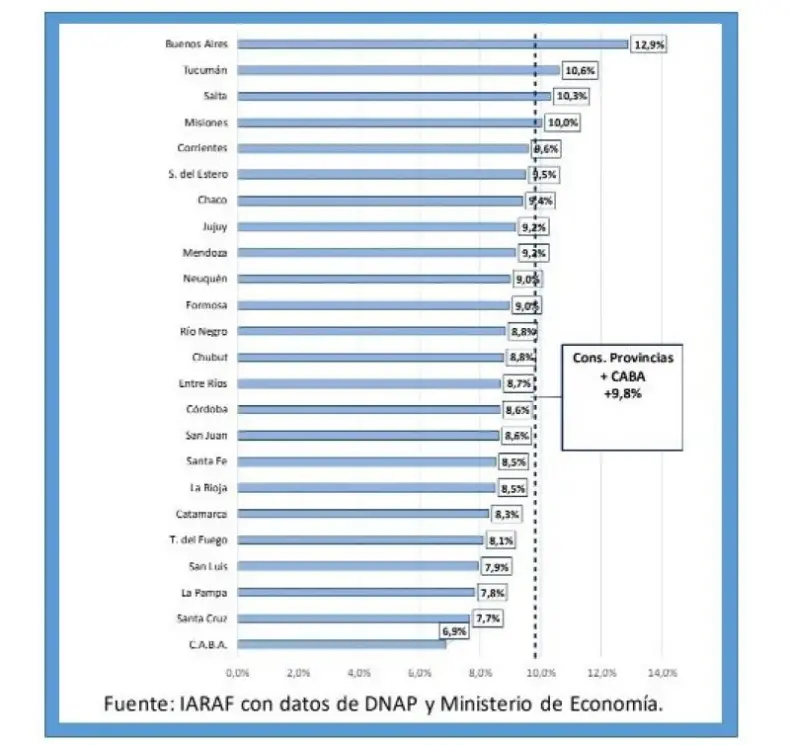
Durante el mes de julio de 2025, las provincias y la Ciudad Autónoma de Buenos Aires (CABA) recibieron del Gobierno nacional un total de $5.048.000 millones en concepto de coparticipación, leyes especiales y compensaciones, lo que representa un aumento del 50% nominal frente a los $3.366.000 millones girados en el mismo mes del año pasado. Una vez descontada la inflación del período, el incremento fue de 9,8%. Esto marca un alivio para las finanzas provinciales en un contexto de persistente tensión fiscal.
En el caso de Corrientes, la jurisdicción recibió en el séptimo mes del año $180.991 millones de pesos en concepto de transferencias automáticas totales, lo que incluye coparticipación, leyes complementarias y compensaciones. Esto equivale a un incremento nominal de 49,6% y, en términos reales, de 9,6%. Esto es, si se descuenta la inflación, de acuerdo con datos de un reciente informe del Instituto Argentino de Análisis Fiscal (IARAF).
Al desagregar las transferencias en el conjunto de las jurisdicciones subnacionales, la coparticipación neta, que excluye leyes complementarias y compensaciones, mostró un crecimiento real del 6,8% interanual. Este avance estuvo impulsado por la fuerte suba real del 20% en la recaudación del impuesto a las ganancias.
Esto fue resultado de dos factores clave: la reforma sobre personas físicas incluida en la Ley Bases y un cambio en el esquema de anticipos para personas jurídicas, que postergó pagos desde junio hacia los meses siguientes.
El comportamiento de otros tributos coparticipables también fue positivo. El IVA mostró una mejora real del 1,3% interanual; mientras que en conjunto con el impuesto a las ganancias (IIGG), la suba alcanzó un 8,3% real en julio. No obstante, el acumulado de los primeros siete meses del año reflejó una mejora más moderada, del 0,4% real interanual, de acuerdo con el informe de IARAF.
Ahora bien, se observan fuertes divergencias entre provincias. Buenos Aires posee mayor crecimiento real; mientras que CABA contabilizó el menor
Así, a pesar de que todas las jurisdicciones del país experimentaron una mejora real en las transferencias automáticas respecto a julio de 2024, el impacto no fue uniforme.
La provincia de Buenos Aires encabezó la lista con un aumento real del 12,9%, beneficiada principalmente por su peso en la distribución de la coparticipación y la mejora en los tributos recaudados.
En el otro extremo, la Ciudad Autónoma de Buenos Aires registró el incremento más bajo, con un 6,9% real interanual. La diferencia de seis puntos porcentuales entre ambas jurisdicciones ilustra la heterogeneidad del impacto que el esquema de coparticipación puede tener.
Corrientes, por su parte, se ubicó quinta en el grupo de jurisdicciones que más ingresos recibió en concepto de transferencias totales, con 9,6%. En segundo lugar se ubica Tucumán, con 10,6%; en tercero, Salta, con 10,3% y cuarto, Misiones con 10%.
En el acumulado a julio del año, las transferencias automáticas por coparticipación, leyes complementarias y compensaciones alcanzaron los $33.576.000 millones, frente a $21.462.000 millones para igual período del año anterior. De este modo, exhibieron una variación nominal del 56,4%, que se traduciría en una suba real del 4,4% al descontar la inflación del período.
También en el acumulado anual, Corrientes recibió $1.203.096 millones, cuya variación nominal fue de 56,1%. En términos reales esto significó un aumento de 4,2%, ubicándose como sexta jurisdicción subnacional con mayor crecimiento real.
El repunte real en las transferencias automáticas ofrece cierto alivio a las cuentas provinciales, que en los últimos meses se vieron presionadas por el ajuste fiscal nacional y la caída de otras fuentes de ingresos. Sin embargo, el crecimiento real observado en julio aún debe consolidarse en lo que resta del año para garantizar mayor previsibilidad.
Con un panorama nacional aún condicionado por la inflación, las reformas fiscales en curso y la evolución de la actividad económica, la sostenibilidad de esta recuperación dependerá en parte de la dinámica de los principales tributos coparticipables y del margen de acción que tengan las provincias para gestionar sus recursos.