El 30 de septiembre vence el plazo para blanquear efectivo
Desde la AFIP recomiendan adherirse antes de la fecha límite de un plan de exteriorización que tiene tres etapas, con finalización el 31 de marzo de 2025.
El 30 de septiembre es el primer vencimiento para el blanqueo de activos dispuesto por el Gobierno nacional, tanto para bienes que están en el país como en el extranjero. El Régimen de Regularización de Activos, tal es el nombre oficial, se instrumenta por etapas y el último día del corriente mes vence la oportunidad de "exteriorizar" dinero en efectivo.
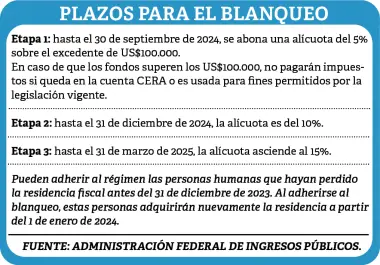
El nuevo esquema de exteriorización de capitales tendrá un "costo cero" hasta los 100.000 dólares, pero una vez que esa cifra sea superada ese beneficio debe tener destinos específicos permitidos para mantener el beneficio de no pagar tributos. En caso de no tener destino específico la suma que supere los 100.000 dólares, pagará un 5%.
Para blanquear bienes, inmuebles, muebles con una cotización de hasta 100.000 dólares, hasta el 30 de septiembre no paga impuestos, si el bien supera ese valor se le cobrará un 5%, y se le otorgarán otros beneficios.
En caso de exteriorizar esos bienes después del 30 septiembre y hasta el 31 de diciembre del corriente año, sobre el excedente de los 100.000 dólares se le cobrará el 10% de impuesto y en caso de hacerlo entre el primer día del año venidero y el 31 de marzo la alícuota de blanqueo será del 15%.
La información brindada por el organismo tributario también revela que los monotributistas podrán blanquear sin ser excluido del régimen y se establece estabilidad fiscal para esos bienes regularizados con una alícuota menor de tributos a pagar.
Cómo blanquear efectivo y su disponibilidad
La reglamentación del blanqueo dispone que quienes estén interesados en "exteriorizar" efectivo deberán abrir, en el banco de su confianza, una Cuenta Especial de Regularización de Activos (CERA).
Si el blanqueo es hasta 100.000 dólares los fondos estarán disponibles y podrán ser retirados sin estar sujetos a la retención del 5%, en tanto que para exteriorizaciones superiores a este mono deberán continuar en la cuenta CERA o podrán ser utilizados para una serie de destinos y el primero de ellos es el pago del Impuesto Especial de Regularización y/o su pago adelantado.
Según la Resolución N°590/2024 del Ministerio de Economía los fondos exteriorizados en efectivo, depositados en las cuentas especiales de regularización, podrán destinarse para la suscripción o adquisición de:
Títulos públicos-bonos, letras y demás obligaciones- emitidos por los Estados Nacional, Provinciales, Municipales y/o la Ciudad Autónoma de Buenos Aires.
Certificados de participación o títulos de deuda de fideicomisos que tengan por objeto el fomento de la inversión productiva, entendiéndose como tal a aquellos vehículos destinados, en la República Argentina, a la inversión y/o el financiamiento directo o indirecto en proyectos productivos, inmobiliarios y/o de infraestructura, como así también al financiamiento de las Micro, Pequeñas y Medianas Empresas comprendidas en los términos del Artículo 2° de la Ley 24.467 y sus modificatorias, siempre que dichos instrumentos sean colocados por oferta pública con autorización de la Comisión Nacional de Valores, organismo descentralizado actualmente en el ámbito del Ministerio de Economía.
Cuotapartes de fondos comunes de inversión del primer párrafo del Artículo 1° de la Ley 24.083 de Régimen Legal de Fondos Comunes de Inversión y sus modificatorias.
Las reglas del blanqueo también autorizan la suscripción de cuotapartes de fondos comunes de inversión del segundo párrafo del Artículo 1° de la Ley 24.083 y sus modificatorias siempre que hubiesen sido colocadas por oferta pública con autorización de la Comisión Nacional de Valores (CNV).
Acciones colocadas por oferta pública con autorización del mencionado organismo. Obligaciones negociables a las que se refiere el Artículo 36 de la Ley 23.576 y sus modificaciones. Inversiones directas e indirectas en proyectos inmobiliarios que se inicien a partir de la entrada en vigencia del título II de la ley 27.743, quedando comprendidos aquellos que posean un grado de avance inferior al cincuenta por ciento (50%) de la finalización de la obra a ese momento.
Si no es utilizada para inversiones permitidas los fondos declarados en la Cuenta Especial Regularización de Activos (CERA) se podrán retirar sin pagar el 5% a partir del 1 de enero de 2026.
Otros activos
En cuanto a la previsibilidad se dispuso que para el pago del impuesto a los bienes personales haya estabilidad en una alícuota de 0,45% por año entre 2023 y 2027.
Desde a AFIP también se destacó que una vez concluidos los plazos de regularización no se podrá ingresar a otra iniciativa de este tipo hasta el año 2038, por lo que recomiendan que quien pueda entrar al régimen lo haga con todos sus bienes no declarados.
"Para facilitar la exteriorización, se ha previsto que se manifieste la adhesión al régimen abonando el 75% del impuesto que corresponde según los bienes a incluir, y luego (hay un mes adicional después de cada etapa), el contribuyente presentará la declaración jurada con el detalle de dichos bienes y abonará el 25% restante", indicaron desde la AFIP.
Los bienes que pueden exteriorizarse son aquellos que tenía el contribuyente al 31 de diciembre de 2023, lo cual se debe en la declaración jurada adjuntando las constancias de la tenencia y valuación de los mismos a dicha fecha.
Más incentivos para la adhesión
Es la última oportunidad hasta 2038. La ley de Medidas Fiscales Paliativas y Relevantes establece que quienes adhieran al blanqueo no van a poder inscribirse en otros regímenes similares hasta el 31 de diciembre de 2038.
Se libera de cualquier acción civil y por delitos tributarios, cambiarios, aduaneros e infracciones administrativas.
Extingue la acción penal, excepto las iniciadas por particulares que hubieran sido perjudicados.
No se aplicarán las presunciones del incremento patrimonial no justificado
Por su parte, para los contribuyentes cumplidores la normativa prevé una reducción de 0,5% de la alícuota del impuesto sobre los bienes personales para los períodos 2023, 2024 y 2025 para aquellos contribuyentes que hayan cumplido con sus declaraciones y pagos en 2020, 2021 y 2022.
Rol de control de la AFIP
Una vez finalizados los plazos para el blanqueo inicia el rol de fiscalización y control de la AFIP, cuyos funcionarios confirmaron que están preparados para ese día después y en caso de detectar bienes no declarados en el blanqueo, ya sean cuentas bancarias u otros bienes, y al comprobarse que esos activos son de su propiedad se determina de oficio el saldo a pagar por el contribuyente por esta omisión.
Para desarrollar esta fiscalización se analizan las declaraciones juradas, se revisan sus operaciones internacionales, entidades administradoras de tarjetas de créditos, entidades financieras y plataformas de gestión digital o electrónica, así como el intercambio de información con otros países.
Pueden adherir al régimen las personas humanas que hayan perdido la residencia fiscal antes del 31 de diciembre de 2023.