

Colaboración
¿Los jubilados dejarán de perder con la nueva fórmula?
La Cámara de Diputados aprobó una ley sobre la recuperación de los haberes previsionales. La propuesta se basa en la recuperación del salario del jubilado en un 8,1% en sus ingresos, llevando la jubilación mínima a $285.000.
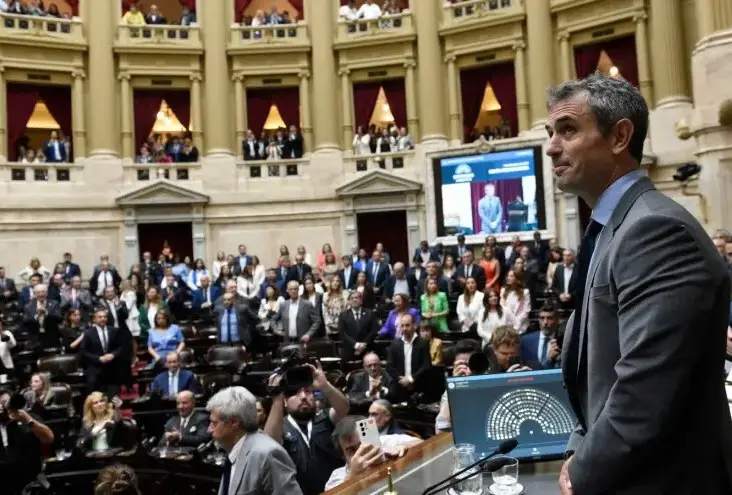
La nueva fórmula jubilatoria implica recuperación real del salario en un 8.1% más y la actualización de los haberes de forma mensual en línea con el índice de precios (IPC) que publica el INDEC, tal como venía sucediendo.
El índice de precios que se utiliza siempre es el conocido 60 días antes de la liquidación de los haberes, esto es debido a que las liquidaciones, por sistema, se efectúan 30 días antes del pago.
Otra novedad es que en marzo de cada año, se aplicará un 50% de aumento adicional en función de la variación de la Remuneración Imponible Promedio de los Trabajadores Estables (RIPTE) por sobre la variación de la inflación del año anterior. Si esta variación no hubiera sido positiva, no se aplicaría ajuste alguno.
Por única vez, los jubilados y pensionados recibirán un extra del 8,1% en sus haberes en concepto de recomposición. Se trata de un adicional que, sumado al 12,6% que recibieron en marzo, completaría un 20.7% que compensaría la pérdida del poder adquisitivo, por inflación, del mes de enero del 2024.
Quienes cobren un solo beneficio previsional, la ANSES otorgará un plus en carácter alimentario. Será igual al valor de la Canasta Básica Total de un adulto multiplicado por 1,09. De ésta manera los que perciban un haber mínimo pasarían a cobrar $292.133,08.
Establecer una fórmula de movilidad jubilatoria es muy compleja dado los múltiples factores de los que depende fundamentalmente la sustentabilidad del sistema. Argentina pasó del 82% móvil, a largas décadas sin movilidad jubilatoria y a partir de la reforma constitucional de 1957 se incorpora a la Carta Magna el art 14 bis, que a su vez es uno de los únicos artículos que sobrevive de la reforma constitucional de 1949 y por el que el Estado se compromete a asegurar a los ciudadanos argentinos jubilaciones móviles.
La primera ley de movilidad jubilatoria en Argentina fue aprobada en 2008. Esta ley estableció que las jubilaciones se actualizarían automáticamente dos veces al año, en marzo y septiembre, basándose en una fórmula que consideraba tanto los salarios como la recaudación impositiva. Sin embargo, esta fórmula fue modificada posteriormente en 2017. Luego, en 2020, se suspendió la movilidad por ley, dando lugar a aumentos trimestrales por decreto y aprobando un nuevo cálculo en 2021. En el 2024 se modificó el sistema al menos 3 veces, siendo la ultima la que actualizaría los haberes según el índice de precios al consumidor.
Determinar la mejor fórmula para aumentar los sueldos de los jubilados depende de varios factores, incluyendo la sostenibilidad fiscal, la equidad, y el costo de vida.
Algunas de las fórmulas comunes que se pueden considerar:
1. Ajuste por Inflación (Indexación): es el caso de aumentar las jubilaciones mensualmente en función de la tasa de inflación.
Ventajas: mantiene el poder adquisitivo de los jubilados.
Desventajas: puede no ser sustentable si la inflación es alta.
2. Incrementos Basados en Salarios Promedios: se trata de aumentar los haberes en función del crecimiento de los salarios promedio.
Ventajas: alinea los ingresos de los jubilados con el crecimiento económico general.
Desventajas: puede no reflejar el costo de vida real de los jubilados.
3. Ajustes Fijos Anuales: otro sistema a considerar es proporcionar un aumento fijo (porcentaje o cantidad) cada año.
Ventajas: simplicidad y previsibilidad.
Desventajas: puede no adecuarse al cambio en el costo de vida o a las condiciones económicas.
4. Ajuste Combinado: en este caso se combina la indexación por inflación y el crecimiento de los salarios.
Ventajas: trata de mantener un equilibrio el poder adquisitivo y alinear con el crecimiento económico.
Desventajas: puede ser complejo y de difícil operatividad.
5. Ajustes Basados en Necesidades: aumentos diferenciados según el nivel de ingresos y las necesidades de los jubilados.
Ventajas: más equitativo y focalizado en quienes más lo necesitan. Este sistema parece adecuado y equitativo, aunque requiere una evaluación continua, entiendo que el estado a través de ANSES y del INDEC tiene una base de datos importante o al menos la estructura necesaria para crearla y tener la nómina de los gastos más recurrentes de los adultos mayores a los fines de elaborar un coeficiente propio para los jubilados en función a sus necesidades básicas.
6. Bonificaciones Especiales: proporcionar bonificaciones adicionales durante eventos especiales (por ejemplo, crisis económicas).
Ventajas: plexibilidad para abordar necesidades urgentes.
Desventajas: no proporciona una solución a largo plazo y puede convertirse en una cuestión discrecional en cuanto al monto y decisión de pagarlo.
El proyecto busca, además, que la ANSES cancele las deudas de los beneficiarios del Sistema Integrado Previsional Argentino (SIPA) que cuenten con sentencia firme, dentro de un plazo de seis meses a partir de la promulgación de la ley y será prorrogable por otros seis meses y que en el mismo plazo se efectúen las transferencias a las cajas provinciales de jubilación a aquellas provincias que no hicieron el traspaso a ANSES, esto sin comprometer al Fondo de Garantía de Sustentabilidad, ya que los importes deberían provenir de las recaudaciones de ciertos impuestos como el impuesto al cheque y el impuesto país.
Esto traería cierto alivio a las cajas provinciales y Corrientes es una de ellas, ya que la nación mantiene una deuda que supera los 100 millones de dólares, según los datos dados a conocer en distintos medios de comunicación, a la vez que se mantendría intacto el fondo de garantía que de alguna manera es el respaldo que tiene el sistema previsional argentino.
Este proyecto aprobado debe pasar a la cámara de Senadores para que aprobación y recién después se va a convertir en Ley, aunque el Poder Ejecutivo puede vetarla. En ese caso debería volver al Congreso para el tratamiento del veto. Si en el Congreso se rechaza el veto por las 2/3 partes de los legisladores, queda firme el proyecto y se convierte en Ley Nacional.
(*) Abogada - Dir. "Zarza y Asociados" - Especialista en derecho previsional.
