Donación dineraria
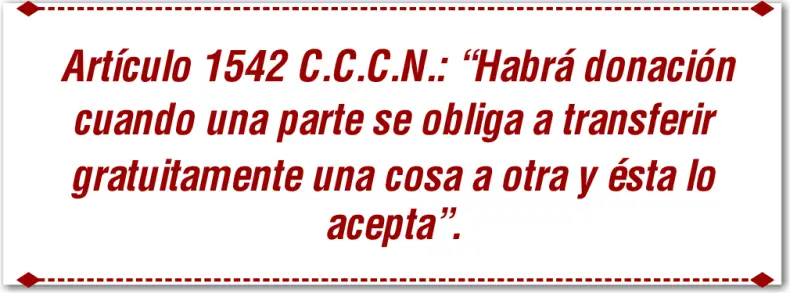
Ante todo, teniendo en cuenta el tema puntual de análisis, se mencionarán sólo algunos de los aspectos de la donación, como género; la misma está regulada en los artículos 1.542 a 1.573 del Código Civil y Comercial de la Nación (CCCN), instituto que ha sufrido una serie de modificaciones desde el Código Vélez Sarsfield, siendo la última y más reciente la Ley Nº27.587/2020 que la convierte en, como la denominan algunos lucidos y destacados académicos, la "figura estrella", además de producir esta ley una "revitalización de las donaciones", borrando de alguna manera el estigma de los títulos provenientes de las donaciones. Como efectos positivos del cambio legislativo, se advierte el incremento en un 117,21% de actos autorizados (donación de inmuebles, en éste caso), por ejemplo, en la provincia de Buenos Aires en el primer trimestre del año en curso, en contraposición a igual período del año 2020, datos que surgen del Colegio de Escribanos bonaerense. Artículo 1.542 del CCCN: "Habrá donación cuando una parte se obliga a transferir gratuitamente una cosa a otra y ésta lo acepta", aquí los conceptos de gratuidad y liberalidad actúan de manera concomitante/conjunta. La liberalidad: refiere al ánimo del donante, persigue un beneficio para el donatario, de desprenderse patrimonialmente de algo que le pertenece para favorecerlo, sin interesarle que éste despliegue alguna prestación o beneficio para sí o un tercero. La gratuidad: alude al desplazamiento patrimonial en sí, independientemente del ánimo del donante, de manera que se trata de un dato totalmente objetivo. Es un acto esencialmente gratuito, se dice así porque en determinados casos puede adoptar una especie de onerosidad y es cuando las donaciones son con cargo, mutuas o remuneratorias, existiendo una especie de sacrificio patrimonial también de parte del beneficiario; sin embargo, esto no desvirtúa la figura en sí, ni supone un equilibrio en las prestaciones, propio de los contratos bilaterales. La aceptación es un elemento de especial aplicación y atención en el caso de la donación, debe ser indubitable y de interpretación restrictiva. En cuanto a la forma, no todas están alcanzadas por la libertad de formas, sino, que estarán condicionadas según el objeto de la donación, para algunos casos existen formas impuestas específicamente, como ser la escritura pública cuando la cosa donada sea un inmueble, un automotor u otros bienes registrables.
- Con el cambio que se introduce, lo que la ley busca es la protección de los terceros subadquirentes de bienes de carácter registrable, que sean de buena fe y a título oneroso, teniendo como antecedente la adquisición de un bien mediante un contrato de donación, por ende, éstos no podrán ser perturbados en su propiedad por un conflicto anterior, es por eso que a la luz de esta realidad, antes nadie quería comprar a riesgo y hoy la reforma favorece el tráfico jurídico, refuerza la donación y la circulación de los bienes. Y en el caso de los co-herederos, si al momento de la muerte del donante, uno de ellos considerase que se lesionó su legítima o fue desplazado o ignorado en la sucesión, la cuestión debe resolverse con la entrega de una suma de dinero y no en la recuperación de los bienes involucrados, o sea, deja de existir el derecho reipersecutorio, limitándose el derecho a exigir una compensación económica, a través de ejercer la acción de colación que se traduce en una imputación aritmética respecto de lo recibido por los donatarios, buscando el equilibrio tratando de preservar la igualdad entre los herederos. Una herramienta para la planificación sucesoria: en ocasiones, los requirentes acuden a las escribanías para recibir el asesoramiento en relación a como disponer o proyectar a futuro, ya se trate de cuestiones de contenido patrimonial o extra patrimonial. Existen numerosos medios de asegurar la correcta y eficaz planificación sucesoria; la donación es uno de ellos, se erige como óptima en el caso de la partición por ascendientes, con sus variantes, tales como donación con cargo, con reserva de usufructo, bajo condición; entre otras, es una de las herramientas de las que se dispone y, hecha a favor de los hijos, se presume como adelanto de herencia; y acontece cuando los padres pretenden incentivar, por ejemplo, en la participación en una empresa para de a poco hacer un traspaso generacional cediendo espacios dan participación en la misma o en lo relativo a la donación dineraria cuando se pretende ayudar al hijo, a través de la entrega de una determinada suma de dinero para que adquiera determinados bienes y éste logre proyectarse. Es dable acotar que no existe una receta única y que lo recomendable siempre es que para que la voluntad querida por las partes pueda concretarse, éstas deben contar con el asesoramiento adecuado del Escribano de confianza, quien explicitará los beneficios y riesgos para cada caso concreto a la luz del ordenamiento jurídico vigente.
Conveniencia de formalizar con escritura pública La escritura pública es la manera, el medio, de exteriorizar la declaración de la voluntad de las partes de manera indubitada. Si bien en el caso de análisis -donación dineraria- por anclar esta figura en el artículo 1.554 del CCCN: "Las donaciones de cosas muebles no registrables y de títulos al portador deben hacerse por tradición del objeto donado" o sea, la donación manual queda perfeccionada tal como reza el artículo, con la entrega de la cosa pero nada obsta que las partes documenten esa voluntad elevandola bajo la forma de escritura pública. Ante todo, es bien sabido el beneficio que reporta el hecho de que la voluntad querida y exteriorizada por las partes sea plasmada o elevada a escritura pública, en el sentido de que intervenga el funcionario investido de la potestad de la fe pública y con competencia, que es el escribano, formalizando el acto; así, las partes cuentan con las ventajas de la fecha cierta, la matricidad, prueba pre constituida y se convierte en un documento irrefutable. Siguiendo este orden de cosas, se puede concluir que el porqué de la conveniencia radica en que llegado el momento, si se tuviera que probar la donación en distintas circunstancias, sea: a) para demostrar que es un bien propio, cuando el donatario este casado bajo el régimen de comunidad; b) al momento de la interposición de la acción de colación; c) que los fondos recibidos son lícitos; d) para acreditar ante la Dirección de Migraciones, AFIP, o UIF, cuando los montos o valores superen determinadas cantidades, según las reglamentaciones de esos organismos. Al estar instrumentada como escritura pública, con sus requisitos formales y sustanciales, y por emanar de un Escribano, goza de fe pública, valorándose así, se la tiene como verdadera, siendo sólo cuestionable su validez mediante querella de falsedad (redargución de falsedad) en un debido proceso. (*) Escribana